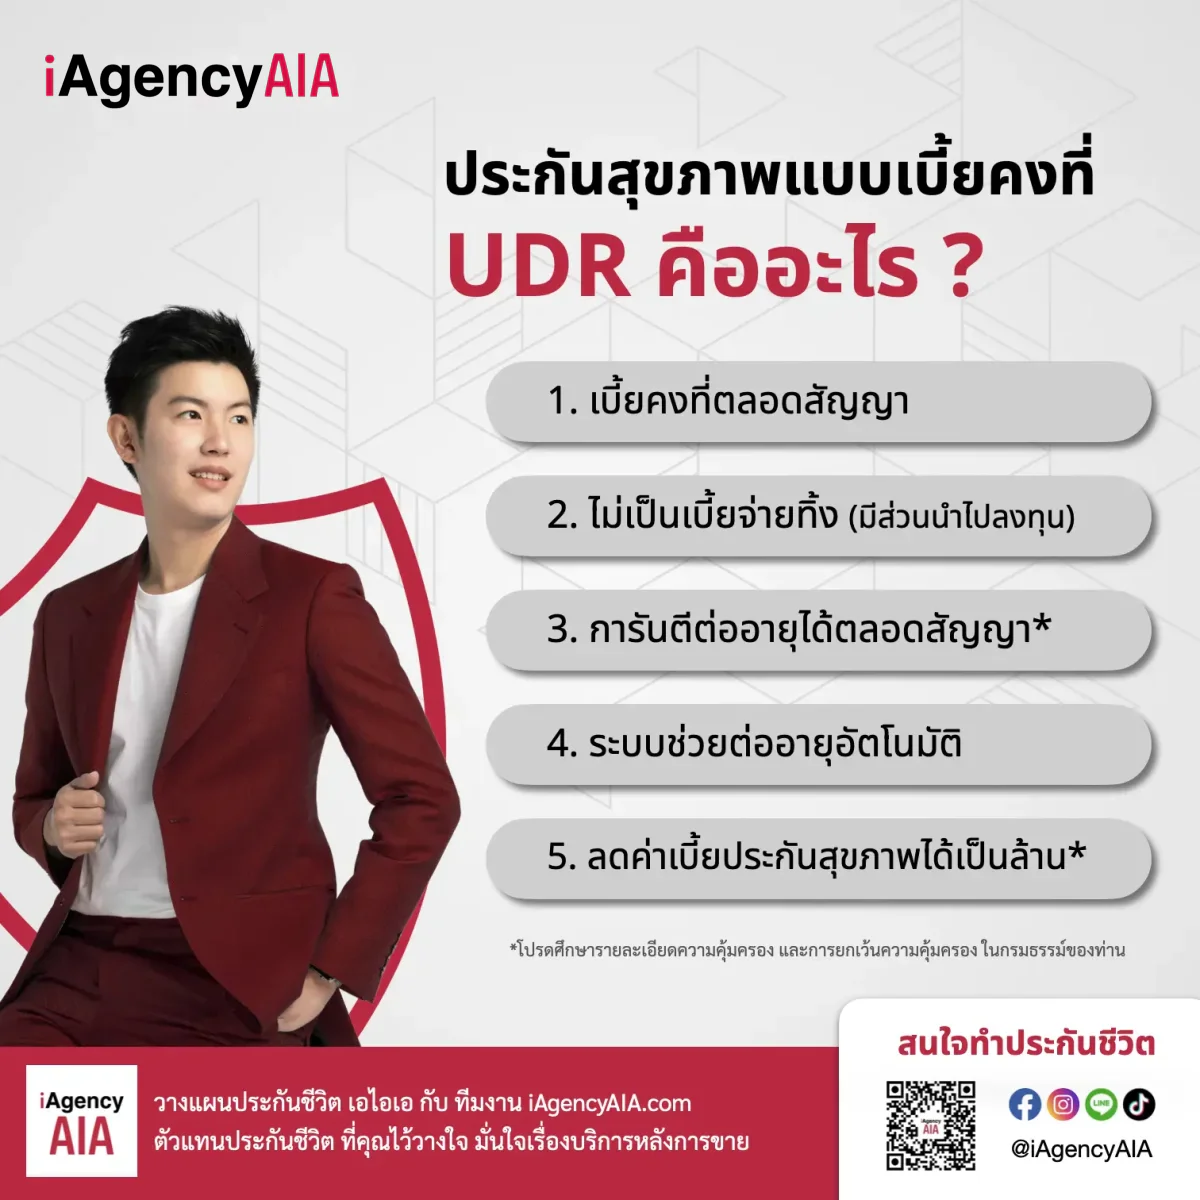
UDR คืออะไร?
UDR ย่อมาจาก Unit Deducting Rider ภาษาไทยคือ สัญญาเพิ่มเติมแบบชำระค่าการประกันภัยโดยการขายคืนหน่วยลงทุน
AIA นิยามว่าเป็นสัญญาเพิ่มเติมที่ถูกออกแบบมาเพื่อแนบกับแบบประกันชีวิตควบการลงทุน (ยูนิต ลิงค์) ที่บริษัทกำหนด ไม่สามารถซื้อแยก หรือแนบกับประกันชีวิตทั่วไปได้ มีวัตถุประสงค์หลักคือการให้ความคุ้มครองด้านสุขภาพ เช่น ค่ารักษาพยาบาล และค่าชดเชยรายได้
คำว่า “ขายคืนหน่วยลงทุน” คือหัวใจของ UDR เอกสารของ AIA อธิบายว่าสัญญาเพิ่มเติมแบบนี้ชำระค่าการประกันภัยโดยการขายคืนหน่วยลงทุนของกองทุนภายใต้กรมธรรม์โดยอัตโนมัติเป็นรายเดือน และค่าการประกันภัยอ้างอิงตามตารางอัตราค่าการประกันภัยของสัญญาเพิ่มเติมนั้น
ต้องมีสัญญาหลักเป็นยูนิต ลิงค์ก่อน
UDR ไม่ใช่ประกันที่ซื้อเดี่ยว ๆ ได้ ต้องมีสัญญาหลักเป็นประกันชีวิตควบการลงทุนเสมอ
- แนบได้เฉพาะแบบที่กำหนด: หน้าเว็บไซต์ AIA ระบุว่าแนบได้กับ AIA Issara Plus (Unit Linked) และ AIA Issara Prestige Plus (Unit Linked) เท่านั้น
- ซื้อได้ตอนเริ่มกรมธรรม์: สัญญาเพิ่มเติม UDR ซื้อได้เฉพาะกรมธรรม์ธุรกิจใหม่ (ปีแรก) เท่านั้น ซื้อเพิ่มในปีต่ออายุไม่ได้
- ทำงานร่วมกัน 2 ส่วน: สัญญาหลักให้ความคุ้มครองชีวิต โดยหักค่าการประกันภัย (COI) จากมูลค่าหน่วยลงทุนเป็นรายเดือน ส่วนสัญญาเพิ่มเติม UDR ให้ความคุ้มครองด้านสุขภาพ
อ่านพื้นฐานของสัญญาหลักเพิ่มเติมได้ที่ ประกันชีวิตควบการลงทุน (Unit Linked) ดีอย่างไร และมีกี่แบบ
กลไกการทำงานของ UDR ทีละขั้น
1. ชำระเบี้ยรวมเป็นก้อนเดียว
เบี้ยของสัญญาเพิ่มเติม UDR ไม่ได้ชำระแยก แต่คำนวณรวมอยู่ใน เบี้ยฯ รวม RPP ซึ่งเอกสารของ AIA นิยามว่า
เบี้ยประกันภัยหลักเพื่อความคุ้มครอง (RPP) + เบี้ยประกันภัยส่วนที่เพิ่มขึ้นจากการทำสัญญาเพิ่มเติม UDR (Target Premium)
2. หักค่าใช้จ่าย แล้วนำส่วนที่เหลือไปลงทุน
เบี้ยที่ชำระจะถูกหักค่าใช้จ่ายในการดำเนินการประกันภัย ค่าธรรมเนียมการบริหารกรมธรรม์ และค่าการประกันภัย โดยจำนวนเงินที่เหลือจะถูกนำไปลงทุนในกองทุนรวมตามที่ผู้ขอเอาประกันภัยเลือก
การลงทุนมีความเสี่ยง ผู้ลงทุนอาจได้รับเงินคืนมากกว่าหรือน้อยกว่าเบี้ยที่จ่าย บริษัทไม่รับรองหรือการันตีผลตอบแทน
3. หักค่าการประกันภัยรายเดือนจากหน่วยลงทุน
ทุกเดือน บริษัทหักค่าการประกันภัยและค่าธรรมเนียมการบริหารกรมธรรม์จากการขายคืนหน่วยลงทุนอัตโนมัติที่ราคารับซื้อคืนหน่วยลงทุน ตามสัดส่วนของกองทุนที่ถืออยู่ รายการที่หักมีดังนี้
| รายการ | รายละเอียด |
|---|---|
| ค่าการประกันภัย (COI) | สำหรับความคุ้มครองชีวิต |
| ค่าการประกันภัย (COI TPD) | สำหรับความคุ้มครองทุพพลภาพ |
| ค่าธรรมเนียมการบริหารกรมธรรม์ (Admin Fee) | 0.7% ต่อปี ของมูลค่ารับซื้อคืนหน่วยลงทุน |
| ค่าการประกันภัยสำหรับ UDR (COR) | สำหรับความคุ้มครองของสัญญาเพิ่มเติม |
สำหรับเดือนแรก บริษัทจะหักค่าธรรมเนียมการบริหารกรมธรรม์และค่าการประกันภัยจากเบี้ยประกันภัยก่อนนำไปลงทุน ส่วนเดือนต่อ ๆ ไปจะหักจากการขายคืนหน่วยลงทุนอัตโนมัติ
4. ความคุ้มครองต่อเนื่องตราบที่มูลค่าเพียงพอ
AIA ระบุว่าผู้เอาประกันภัยจะได้รับความคุ้มครองต่อเนื่อง ตราบเท่าที่มูลค่าหน่วยลงทุนมีเพียงพอให้หักค่าใช้จ่ายต่าง ๆ ซึ่งได้แก่ COI, COR และค่าธรรมเนียมอื่น ๆ
รายละเอียดค่าธรรมเนียมแต่ละรายการของยูนิต ลิงค์ อ่านต่อได้ที่ ค่าธรรมเนียมประกันชีวิตควบการลงทุนมีอะไรบ้าง
UDR ต่างจาก PPR อย่างไร
PPR ย่อมาจาก Premium Paying Rider AIA นิยามว่าเป็นสัญญาเพิ่มเติมทั่วไปที่แนบอยู่กับกรมธรรม์ประกันชีวิต ซึ่งชำระเบี้ยประกันภัยแยกต่างหากจากเบี้ยประกันภัยของสัญญาหลัก และมีระยะเวลาเอาประกันภัย 1 ปี ซึ่งอาจต่ออายุได้
| หัวข้อ | สัญญาเพิ่มเติมแบบ PPR | สัญญาเพิ่มเติมแบบ UDR |
|---|---|---|
| แนบกับ | กรมธรรม์ประกันชีวิต | ประกันชีวิตควบการลงทุนที่บริษัทกำหนดเท่านั้น |
| วิธีชำระ | ชำระเบี้ยแยกต่างหากจากเบี้ยสัญญาหลัก | ชำระค่าการประกันภัยโดยการขายคืนหน่วยลงทุนเป็นรายเดือน |
| ระยะเวลาเอาประกันภัย | 1 ปี ซึ่งอาจต่ออายุได้ | ต่อเนื่องตราบเท่าที่มูลค่าหน่วยลงทุนเพียงพอหักค่าใช้จ่าย |
| ซื้อเพิ่มในปีต่ออายุ | ได้ ตามเงื่อนไขการรับประกัน | ไม่ได้ ซื้อได้เฉพาะกรมธรรม์ธุรกิจใหม่ (ปีแรก) |
| การปรับราคา | สงวนสิทธิ์ปรับเบี้ยประกันภัยในรอบปีกรมธรรม์ | สงวนสิทธิ์ปรับค่าการประกันภัยในรอบปีกรมธรรม์ |
ทั้ง 2 แบบ บริษัทสงวนสิทธิ์ปรับราคาในรอบปีกรมธรรม์ อันเนื่องมาจากปัจจัยต่าง ๆ เช่น อายุ ชั้นอาชีพ ค่าใช้จ่ายในการรักษาพยาบาลที่สูงขึ้น หรือประสบการณ์การจ่ายค่าสินไหมทดแทน โดยต้องได้รับความเห็นชอบจากนายทะเบียน และสำหรับสัญญาเพิ่มเติมกลุ่มค่ารักษาพยาบาล บริษัทสงวนสิทธิ์เพิ่มเงื่อนไขค่าใช้จ่ายร่วม (Copayment) ในปีต่ออายุตามหลักเกณฑ์ที่ระบุในสัญญาเพิ่มเติม อ่านเรื่องนี้ต่อได้ที่ Copayment คืออะไร
ส่วนเรื่องเบี้ยที่ปรับขึ้นตามอายุ และแนวคิดเบี้ยคงที่ของ UDR อธิบายละเอียดไว้ในบทความ ทำไมเบี้ยประกันสุขภาพแพงขึ้นตามอายุ และแนวคิดเบี้ยคงที่แบบ UDR
เรื่องที่ต้องเข้าใจก่อน: เมื่อมูลค่ากรมธรรม์ไม่พอ
เอกสารของ AIA ระบุความเสี่ยงสำคัญไว้ชัดเจน
- กรมธรรม์อาจสิ้นผลบังคับ: ในระหว่างสัญญา กรมธรรม์อาจสิ้นผลบังคับในปีใดปีหนึ่งก็ได้ หากมูลค่ารับซื้อคืนหน่วยลงทุนเท่ากับหรือน้อยกว่าศูนย์ หรือไม่เพียงพอที่จะหักค่าธรรมเนียมกรมธรรม์
- มูลค่าลดลงได้จากหลายสาเหตุ: ทั้งผลตอบแทนจากการลงทุน หรือการปรับเพิ่มของ COI หรือ COR ในอนาคต
- ค่าธรรมเนียมที่หักไม่ได้กลายเป็นหนี้: หากมูลค่ารับซื้อคืนหน่วยลงทุนของกองทุนใดไม่เพียงพอต่อการหักค่าธรรมเนียม ส่วนที่หักไม่ได้จะถือเป็นหนี้สินของกรมธรรม์ และจะหักจากกองทุนภายใต้กรมธรรม์ในเดือนถัดไป
- การถอนเงินลดมูลค่า: การถอนเงินจากกรมธรรม์บางส่วน จะทำให้มูลค่าบัญชีกรมธรรม์ลดลง ผลประโยชน์กรณีเสียชีวิตลดลง และกรมธรรม์อาจสิ้นผลบังคับเร็วขึ้น
ทางป้องกันที่ AIA ระบุคือ ผู้เอาประกันภัยสามารถชำระ เบี้ยประกันภัยเพิ่มเติมพิเศษ (Top Up Premium) เพื่อป้องกันไม่ให้กรมธรรม์สิ้นผลบังคับและได้รับความคุ้มครองต่อเนื่อง
การลงทุนมีความเสี่ยง ผู้ลงทุนอาจได้รับเงินคืนมากกว่าหรือน้อยกว่าเบี้ยที่จ่าย บริษัทไม่รับรองหรือการันตีผลตอบแทน
คำศัพท์ UDR ที่ควรรู้
| คำศัพท์ | ความหมายตามเอกสาร AIA |
|---|---|
| สัญญาเพิ่มเติมแบบชำระค่าการประกันภัยโดยการขายคืนหน่วยลงทุน (UDR) | สัญญาเพิ่มเติมที่ชำระค่าการประกันภัยโดยการขายคืนหน่วยลงทุนของกองทุนภายใต้กรมธรรม์โดยอัตโนมัติเป็นรายเดือน |
| สัญญาเพิ่มเติมแบบชำระเบี้ย (PPR) | สัญญาเพิ่มเติมทั่วไปที่ชำระเบี้ยแยกจากสัญญาหลัก มีระยะเวลาเอาประกันภัย 1 ปี ซึ่งอาจต่ออายุได้ |
| เบี้ยประกันภัยหลักเพื่อความคุ้มครอง (RPP) | เบี้ยประกันภัยหลักของสัญญาหลักยูนิต ลิงค์ |
| เบี้ยประกันภัยส่วนที่เพิ่มขึ้นสำหรับ UDR (Target Premium) | ส่วนหนึ่งของเบี้ยฯ รวม RPP ที่ต้องจ่ายเพิ่มทุกปีเมื่อซื้อ UDR เพื่อให้มูลค่าบัญชีกรมธรรม์เพียงพอชำระค่าธรรมเนียมและ COR |
| เบี้ยฯ รวม RPP | RPP + Target Premium |
| ค่าการประกันภัย (COI) | ค่าการประกันภัยสำหรับความคุ้มครองชีวิต หักจากมูลค่าหน่วยลงทุนเป็นรายเดือน |
| ค่าการประกันภัยสำหรับ UDR (COR) | ค่าการประกันภัยสำหรับความคุ้มครองของสัญญาเพิ่มเติม คำนวณจากอัตราค่าการประกันภัยของจำนวนเงินเอาประกันภัยหรือผลประโยชน์ของสัญญาเพิ่มเติม |
| ค่าธรรมเนียมกรมธรรม์ | ประกอบด้วยค่าใช้จ่ายในการดำเนินการประกันภัย ค่าธรรมเนียมการบริหารกรมธรรม์ และค่าการประกันภัย (COI และ COR) |
| ค่าใช้จ่ายในการดำเนินการประกันภัย | หักออกจากเบี้ยประกันภัยหลักเพื่อความคุ้มครองทุกครั้งที่บริษัทได้รับชำระ |
| มูลค่ารับซื้อคืนหน่วยลงทุน | มูลค่าหน่วยลงทุนที่บริษัทใช้หักค่าธรรมเนียมรายเดือน และเป็นผลประโยชน์ที่จ่ายเมื่อครบกำหนดสัญญา |
| จำนวนเงินเสี่ยงภัยสุทธิ | จำนวนเงินเอาประกันภัยสำหรับเบี้ยประกันภัยหลักเพื่อความคุ้มครอง ตามที่ระบุไว้ในหน้าตารางกรมธรรม์ ใช้คำนวณค่าการประกันภัยสำหรับความคุ้มครองชีวิต |
| หนี้สินของกรมธรรม์ | ค่าธรรมเนียมที่หักจากกองทุนไม่ได้ในเดือนนั้น ซึ่งจะหักจากกองทุนในเดือนถัดไป |
| เบี้ยประกันภัยเพิ่มเติมพิเศษ (Top Up Premium) | เบี้ยที่ชำระเพิ่มนอกจาก RPP มีทั้งแบบชำระเป็นประจำพร้อมเบี้ยหลัก (RTU) และแบบไม่ได้ชำระเป็นประจำ (ATU) |
| การหยุดพักชำระเบี้ย (Premium Holiday) | สิทธิหยุดพักชำระเบี้ยเมื่อมีอายุกรมธรรม์ครบ 3 ปี มีการชำระเบี้ยฯ RPP ตามที่กำหนด และมีมูลค่ารับซื้อคืนหน่วยลงทุน |
| สิ้นผลบังคับ | กรมธรรม์หมดความคุ้มครอง เช่น เมื่อมูลค่ารับซื้อคืนหน่วยลงทุนเท่ากับหรือน้อยกว่าศูนย์ หรือไม่พอหักค่าธรรมเนียมกรมธรรม์ |
| ค่าใช้จ่ายร่วม (Copayment) | เงื่อนไขที่บริษัทสงวนสิทธิ์เพิ่มในปีต่ออายุของสัญญาเพิ่มเติมกลุ่มค่ารักษาพยาบาล ตามหลักเกณฑ์ในสัญญาเพิ่มเติม |
เงื่อนไขอื่นที่ควรรู้
- ระยะเวลาคุ้มครองบางแบบเลือกได้: สัญญาเพิ่มเติม UDR บางแบบเลือกระยะเวลาคุ้มครองได้ เช่น ถึงอายุ 80 ปี 85 ปี หรือ 90 ปี และ Target Premium ของแต่ละระยะเวลาคุ้มครองจะแตกต่างกัน
- ภาษี: ค่าใช้จ่ายในการดำเนินการประกันภัย ค่าธรรมเนียมการบริหารกรมธรรม์ และ COI หักลดหย่อนภาษีเงินได้บุคคลธรรมดาสูงสุดไม่เกิน 100,000 บาท ตามประกาศอธิบดีกรมสรรพากร (ฉบับที่ 172) ส่วน COR เฉพาะส่วนที่เข้าเงื่อนไขหักลดหย่อนได้ตามหลักเกณฑ์ที่กรมสรรพากรกำหนด
- ยูนิต ลิงค์ไม่ใช่การฝากเงิน: AIA ระบุว่าการทำประกันชีวิตแบบยูนิต ลิงค์ไม่ใช่การฝากเงินและมีความเสี่ยง และกรมธรรม์ไม่มีการรับประกันเงินส่วนของเงินลงทุน
การลงทุนมีความเสี่ยง ผู้ลงทุนอาจได้รับเงินคืนมากกว่าหรือน้อยกว่าเบี้ยที่จ่าย บริษัทไม่รับรองหรือการันตีผลตอบแทน
หมายเหตุ: ข้อมูลในบทความนี้อ้างอิงจากเอกสารและเว็บไซต์ของ AIA ณ ต.ค. 2569 ข้อกำหนดและเงื่อนไขของความคุ้มครองจะระบุไว้ในกรมธรรม์ประกันภัยที่ออกให้กับผู้ถือกรมธรรม์ ผู้ขอเอาประกันภัยควรศึกษาและทำความเข้าใจในเอกสารเสนอขายก่อนตัดสินใจทำประกันภัย