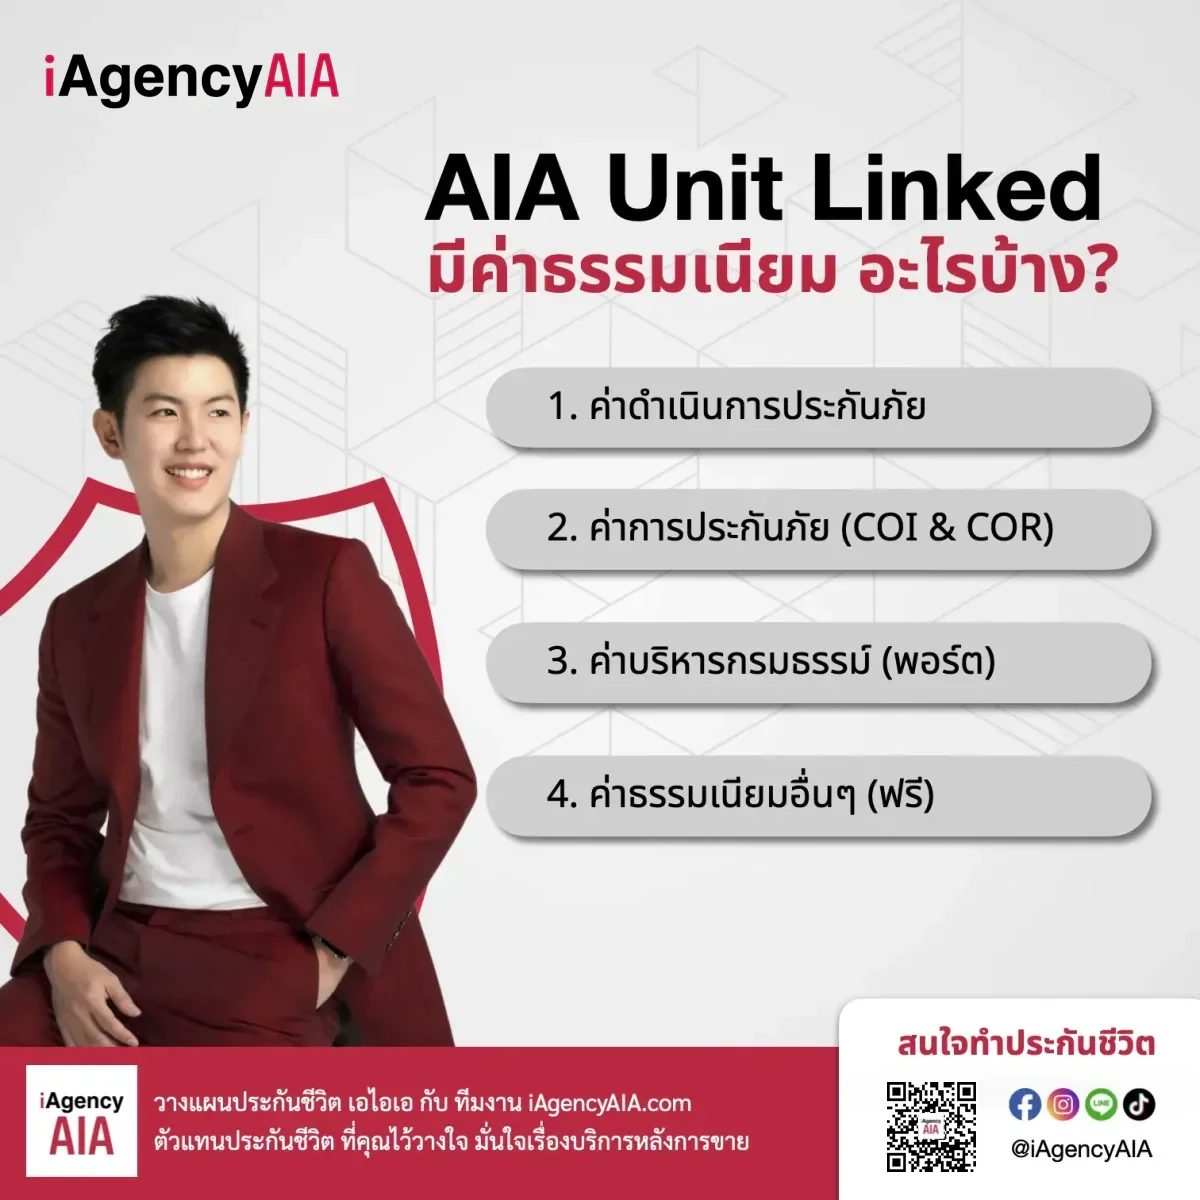
ค่าธรรมเนียม ประกันชีวิตควบการลงทุน (Unit Linked) มีอะไรบ้าง
ยูนิตลิงค์

ค่าธรรมเนียม ประกันชีวิตควบการลงทุน (Unit Linked) มีอะไรบ้าง

ค่าธรรมเนียมประกันชีวิตควบการลงทุนของ เอไอเอ อิสระ พลัส ตามตารางค่าธรรมเนียมกรมธรรม์ (อัตราปัจจุบัน) มี 4 รายการที่มีค่าใช้จ่าย ได้แก่ ค่าใช้จ่ายในการดำเนินการประกันภัย (ปีที่ 1-6) ค่าธรรมเนียมการบริหารกรมธรรม์ 0.7% ต่อปี ค่าการประกันภัย และค่าใช้จ่าย 500 บาทเมื่อยกเลิกกรมธรรม์ภายใน 15 วัน และ 4 รายการที่ไม่เก็บค่าใช้จ่ายหรือไม่เก็บเมื่อครบเงื่อนไข ได้แก่ สับเปลี่ยนกองทุน ขอต่ออายุกรมธรรม์ ใบแจ้งรายงานสถานะ และถอนเงินเมื่อครบเงื่อนไข

สิ่งที่คุณจะได้รับจากบทความนี้
สรุปสำคัญ
  • ตัวอย่างจาก เอไอเอ อิสระ พลัส (อัตราปัจจุบัน): ค่าใช้จ่ายในการดำเนินการประกันภัย หักจากเบี้ยหลัก ปีที่ 1 ร้อยละ 60 ปีที่ 2 ร้อยละ 40 ปีที่ 3 ร้อยละ 20 ปีที่ 4-5 ร้อยละ 10 ปีที่ 6 ร้อยละ 5 ปีที่ 7 เป็นต้นไป 0 · เบี้ยเพิ่มเติมพิเศษหัก 1.5% · ค่าธรรมเนียมการบริหารกรมธรรม์ 0.7% ต่อปีของมูลค่ารับซื้อคืนหน่วยลงทุน · ค่าการประกันภัยหักรายเดือน · สับเปลี่ยนกองทุนและขอต่ออายุกรมธรรม์ไม่มีค่าธรรมเนียม · ถอนเงินจากเบี้ยหลักมีค่าธรรมเนียมร้อยละ 50 ของมูลค่าที่ถอน ยกเว้นเมื่อครบเงื่อนไข 2 ปี การลงทุนมีความเสี่ยง ผู้ลงทุนอาจได้รับเงินคืนมากกว่าหรือน้อยกว่าเบี้ยที่จ่าย บริษัทไม่รับรองหรือการันตีผลตอบแทน
8 ประเภทค่าธรรมเนียม ของ Unit Linked: 4 รายการที่มีค่าใช้จ่าย ค่าใช้จ่ายในการดำเนินการประกันภัย ค่าธรรมเนียมการบริหารกรมธรรม์ ค่าการประกันภัย ยกเลิกกรมธรรม์ภายใน 15 วัน · 4 รายการที่ไม่เก็บค่าใช้จ่าย (หรือไม่เก็บเมื่อครบเงื่อนไข) สับเปลี่ยนกองทุน ขอต่ออายุกรมธรรม์ ใบแจ้งรายงานสถานะทางการเงินของกรมธรรม์ ถอนเงินจากกรมธรรม์ · UL: มูลค่าขึ้นลงตามกองทุน ไม่รับประกันผลตอบแทน

8 ประเภทค่าธรรมเนียมของ Unit Linked

ค่าธรรมเนียมแต่ละแบบประกันอาจต่างกัน ตัวเลขในบทความนี้มาจากตารางค่าธรรมเนียมกรมธรรม์ของ เอไอเอ อิสระ พลัส (อัตราปัจจุบัน) แบ่งเป็น 4 รายการที่มีค่าใช้จ่าย และ 4 รายการที่ไม่เก็บค่าใช้จ่าย (หรือไม่เก็บเมื่อครบเงื่อนไข)

1. ค่าใช้จ่ายในการดำเนินการประกันภัย

หักจากเบี้ยประกันภัยหลักเพื่อความคุ้มครองทุกครั้งที่บริษัทได้รับชำระ คิดเป็นร้อยละของเบี้ยหลักที่ชำระ (รายปี)

ปีที่ชำระเบี้ยหลักร้อยละของเบี้ยหลักที่ชำระ
ปีที่ 160
ปีที่ 240
ปีที่ 320
ปีที่ 4 และ 510
ปีที่ 65
ปีที่ 7 เป็นต้นไป0

เบี้ยประกันภัยเพิ่มเติมพิเศษ (Top-up): หัก 1.5% ของเบี้ยเพิ่มเติมพิเศษที่ชำระ ทุกครั้งที่บริษัทได้รับชำระ

2. ค่าธรรมเนียมการบริหารกรมธรรม์

0.7% ต่อปี ของมูลค่ารับซื้อคืนหน่วยลงทุน หักเป็นรายเดือนจากการขายคืนหน่วยลงทุนอัตโนมัติ

3. ค่าการประกันภัย

ค่าการประกันภัยสำหรับความคุ้มครองชีวิตคำนวณจากอัตราค่าการประกันภัยของจำนวนเงินเสี่ยงภัยสุทธิ และหักเป็นรายเดือนจากการขายคืนหน่วยลงทุนอัตโนมัติ อ้างอิงอัตราที่ได้รับความเห็นชอบจากนายทะเบียน

ในเดือนแรก ค่าธรรมเนียมการบริหารกรมธรรม์และค่าการประกันภัยหักจากเบี้ยก่อนนำไปลงทุน เดือนต่อไปหักจากการขายคืนหน่วยลงทุน

4. สับเปลี่ยนกองทุน

ไม่มีค่าธรรมเนียม จำนวนเงินขั้นต่ำในการสับเปลี่ยนแต่ละครั้งคือ 1,000 บาท

5. ขอต่ออายุกรมธรรม์

ไม่มีค่าธรรมเนียม

6. ใบแจ้งรายงานสถานะทางการเงินของกรมธรรม์

ขอได้โดยไม่คิดค่าธรรมเนียมเดือนละ 1 ครั้ง หลังจากนั้นฉบับละ 50 บาท

7. ถอนเงินจากกรมธรรม์

การถอนเงินจากหน่วยลงทุนของเบี้ยหลัก คิดค่าธรรมเนียมร้อยละ 50 ของมูลค่ารับซื้อคืนหน่วยลงทุนที่ถอน แต่ไม่คิดค่าธรรมเนียมถ้ากรมธรรม์มีผลบังคับมากกว่า 2 ปี และชำระเบี้ยหลักรายปีครบ 2 งวด (ราย 6 เดือนครบ 4 งวด ราย 3 เดือนครบ 8 งวด รายเดือนครบ 24 งวด)

การถอนเงินจากหน่วยลงทุนของเบี้ยเพิ่มเติมพิเศษ ไม่คิดค่าธรรมเนียม

8. ยกเลิกกรมธรรม์ภายใน 15 วัน (Free Look)

ผู้เอาประกันภัยมีสิทธิขอยกเลิกกรมธรรม์ภายใน 15 วันนับแต่วันที่ได้รับกรมธรรม์ บริษัทคืนค่าธรรมเนียมกรมธรรม์และเงินส่วนลงทุนตามราคาขายคืนหน่วยลงทุน หักค่าใช้จ่าย 500 บาท รวมทั้งค่าตรวจสุขภาพ (ถ้ามี)

หมายเหตุ: บริษัทขอสงวนสิทธิ์เปลี่ยนค่าธรรมเนียมได้ไม่เกินอัตราที่กำหนดในเงื่อนไขกรมธรรม์ โดยแจ้งล่วงหน้าไม่น้อยกว่า 1 เดือน ส่วนรายละเอียดของกองทุนรวมแต่ละกองดูได้จากหนังสือชี้ชวนของกองทุน


ทำไมต้องเข้าใจค่าธรรมเนียม?

ค่าใช้จ่ายในการดำเนินการประกันภัยสูงในปีแรกและลดลงจนเป็น 0 ตั้งแต่ปีที่ 7 ส่วนการถอนเงินจากเบี้ยหลักมีค่าธรรมเนียมจนกว่าจะครบเงื่อนไข 2 ปี รู้ตารางนี้ก่อนช่วยให้วางแผนว่าจะจ่ายเบี้ยเพิ่มเติมพิเศษหรือถอนเงินเมื่อไร และเลือกแบบประกันที่ตรงกับระยะเวลาที่ตั้งใจถือ อ่านข้อดีและความเสี่ยงของประกันควบการลงทุนเพิ่มที่ ประกันชีวิตควบการลงทุน ข้อดีคืออะไร

การลงทุนมีความเสี่ยง ผู้ลงทุนอาจได้รับเงินคืนมากกว่าหรือน้อยกว่าเบี้ยที่จ่าย บริษัทไม่รับรองหรือการันตีผลตอบแทน

คำถามที่พบบ่อย

ในตารางค่าธรรมเนียมของ เอไอเอ อิสระ พลัส ค่าใช้จ่ายในการดำเนินการประกันภัยหักจากเบี้ยหลักปีที่ 1 ร้อยละ 60 แล้วลดลงทุกปีจนเป็น 0 ตั้งแต่ปีที่ 7 ส่วนค่าธรรมเนียมการบริหารกรมธรรม์และค่าการประกันภัยหักต่อเนื่องเป็นรายเดือน การลงทุนมีความเสี่ยง ผู้ลงทุนอาจได้รับเงินคืนมากกว่าหรือน้อยกว่าเบี้ยที่จ่าย บริษัทไม่รับรองหรือการันตีผลตอบแทน

ค่าการประกันภัยสำหรับความคุ้มครองชีวิตคำนวณจากอัตราค่าการประกันภัยของจำนวนเงินเสี่ยงภัยสุทธิ อ้างอิงอัตราที่ได้รับความเห็นชอบจากนายทะเบียน และหักเป็นรายเดือนจากการขายคืนหน่วยลงทุนอัตโนมัติ ค่าการประกันภัยรายปีอาจเปลี่ยนแปลงได้ แต่ไม่เกินอัตราสูงสุดที่บริษัทได้รับความเห็นชอบจากนายทะเบียน

ใน เอไอเอ อิสระ พลัส หักค่าใช้จ่าย 1.5% ของเบี้ยประกันภัยเพิ่มเติมพิเศษที่ชำระ ทุกครั้งที่บริษัทได้รับชำระ และการถอนเงินจากหน่วยลงทุนของเบี้ยเพิ่มเติมพิเศษไม่คิดค่าธรรมเนียม การลงทุนมีความเสี่ยง ผู้ลงทุนอาจได้รับเงินคืนมากกว่าหรือน้อยกว่าเบี้ยที่จ่าย บริษัทไม่รับรองหรือการันตีผลตอบแทน

ใน เอไอเอ อิสระ พลัส ไม่มีค่าธรรมเนียมการสับเปลี่ยนกองทุน โดยจำนวนเงินขั้นต่ำในการสับเปลี่ยนแต่ละครั้งคือ 1,000 บาท การลงทุนมีความเสี่ยง ผู้ลงทุนอาจได้รับเงินคืนมากกว่าหรือน้อยกว่าเบี้ยที่จ่าย บริษัทไม่รับรองหรือการันตีผลตอบแทน

อาทิตย์ สกุลเสาวภาคย์กุล
เกี่ยวกับผู้เขียน
อาทิตย์ สกุลเสาวภาคย์กุล CFP® FChFP MDRT Life Member
ตัวแทนประกันชีวิต และที่ปรึกษาทางการเงิน iAgencyAIA
สอบถาม / รับข้อเสนอพิเศษ
ประเมินเบี้ย และ ออกแบบแผนของคุณ
ทัก LINE @iAgencyAIA

แท็ก

พร้อมเริ่มต้นวางแผนประกันชีวิต?

ปรึกษาเพื่อเลือกแผนที่เหมาะกับคุณ