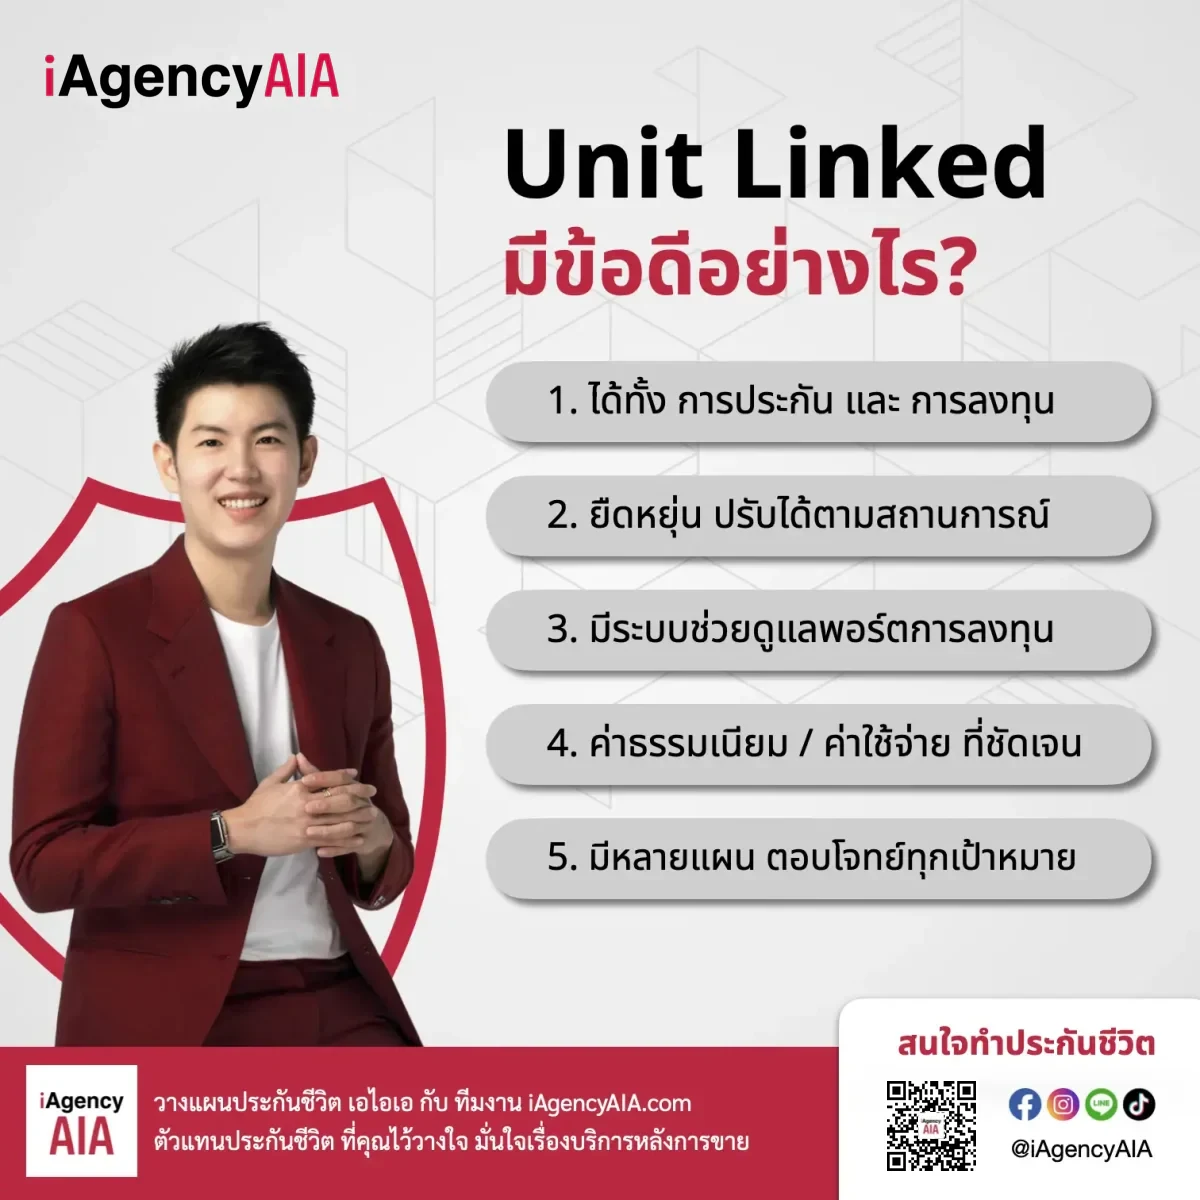

ประกันชีวิตควบการลงทุนคืออะไร
ประกันชีวิตควบการลงทุน หรือประกันควบการลงทุน (Unit Linked) คือประกันชีวิตที่รวมความคุ้มครองชีวิตกับการลงทุนในกองทุนรวมไว้ในกรมธรรม์เดียว
เบี้ยประกันภัยที่จ่ายจะถูกหักค่าใช้จ่าย ค่าธรรมเนียม และค่าการประกันภัยก่อน เงินที่เหลือจึงถูกนำไปลงทุนในกองทุนรวมตามที่ผู้เอาประกันภัยเลือก ผู้เอาประกันภัยเป็นผู้เลือกกองทุนเพื่อวัตถุประสงค์การลงทุนของตนเอง และเป็นผู้รับความเสี่ยงจากการลงทุนเอง
ความคุ้มครองจึงผูกกับมูลค่าในกรมธรรม์ เอกสารเสนอขายของ AIA ทุกแบบในบทความนี้เขียนไว้ว่าคุ้มครองถึงอายุ 99 ปี “ตราบเท่าที่มูลค่ารับซื้อคืนหน่วยลงทุนมีพอหักค่าใช้จ่ายต่าง ๆ ตามตารางค่าธรรมเนียมกรมธรรม์”
การลงทุนมีความเสี่ยง ผู้ลงทุนอาจได้รับเงินคืนมากกว่าหรือน้อยกว่าเบี้ยที่จ่าย บริษัทไม่รับรองหรือการันตีผลตอบแทน
ข้อดีของประกันควบการลงทุน: ปรับเปลี่ยนได้ตามช่วงชีวิต
เอกสารเสนอขาย เอไอเอ อิสระ พลัส (AIA Issara Plus) เขียนจุดเด่นข้อนี้ว่า “ปรับเปลี่ยนได้ทุกช่วงของชีวิต” ภายใต้เงื่อนไขที่บริษัทกำหนด ได้แก่
- เพิ่มหรือลดความคุ้มครอง จำนวนเงินเอาประกันภัยกำหนดได้เอง และปรับเปลี่ยนได้ตามเกณฑ์ของบริษัท
- เพิ่มหรือถอนเงินออม ผ่านเบี้ยเพิ่มเติมพิเศษ และการถอนเงินจากหน่วยลงทุน
- หยุดพักชำระเบี้ยประกันภัย เมื่อครบเงื่อนไข (อ่านหัวข้อถัดไป)
เพิ่มเงินลงทุนด้วยเบี้ยเพิ่มเติมพิเศษ (Top-up)
นอกจากเบี้ยหลัก ยังเลือกจ่ายเบี้ยเพิ่มเติมพิเศษได้ 2 แบบ ตามเอกสารของ เอไอเอ อิสระ พลัส
- แบบชำระเป็นประจำพร้อมเบี้ยหลัก (RTU) ขั้นต่ำ 1,000 บาทต่องวด และไม่เกิน 5 เท่าของเบี้ยหลักเพื่อความคุ้มครอง
- แบบไม่ได้ชำระเป็นประจำ (ATU) ขั้นต่ำ 1,000 บาทต่อครั้ง และไม่เกิน 120 ล้านบาทต่อปีกรมธรรม์
เบี้ยเพิ่มเติมพิเศษถูกหักค่าใช้จ่าย 1.5% ทุกครั้งที่บริษัทได้รับชำระ
ถอนเงินได้เมื่อไร
ตารางค่าธรรมเนียมของ เอไอเอ อิสระ พลัส กำหนดค่าธรรมเนียมการถอนเงินจากหน่วยลงทุนของเบี้ยหลักไว้ที่ร้อยละ 50 ของมูลค่ารับซื้อคืนที่ถอน แต่จะไม่คิดค่าธรรมเนียมนี้ถ้ากรมธรรม์มีผลบังคับมากกว่า 2 ปี และชำระเบี้ยหลักรายปีครบ 2 งวด (ราย 6 เดือนครบ 4 งวด ราย 3 เดือนครบ 8 งวด รายเดือนครบ 24 งวด) ส่วนการถอนจากหน่วยลงทุนของเบี้ยเพิ่มเติมพิเศษไม่คิดค่าธรรมเนียม
การลงทุนมีความเสี่ยง ผู้ลงทุนอาจได้รับเงินคืนมากกว่าหรือน้อยกว่าเบี้ยที่จ่าย บริษัทไม่รับรองหรือการันตีผลตอบแทน
หยุดพักชำระเบี้ย (Premium Holiday) ทำได้เมื่อไร
ตามเอกสารเสนอขาย เอไอเอ อิสระ พลัส หยุดพักชำระเบี้ยได้เมื่อครบทั้ง 3 ข้อ
- มีอายุกรมธรรม์ครบ 3 ปี
- มีการชำระเบี้ยหลักเพื่อความคุ้มครอง (RPP) ตามที่กำหนดไว้ในกรมธรรม์
- มีมูลค่ารับซื้อคืนหน่วยลงทุน
ค่าการประกันภัยและค่าธรรมเนียมการบริหารกรมธรรม์ถูกหักจากการขายคืนหน่วยลงทุนอัตโนมัติทุกเดือน และกรมธรรม์อาจสิ้นผลบังคับได้ถ้ามูลค่ารับซื้อคืนหน่วยลงทุนไม่พอหักค่าธรรมเนียม ก่อนหยุดพักชำระเบี้ยจึงควรดูมูลค่าที่เหลือในกรมธรรม์ประกอบด้วย แบบอื่นนอกจาก เอไอเอ อิสระ พลัส ให้ดูเงื่อนไขในกรมธรรม์ของแบบนั้น
การลงทุนมีความเสี่ยง ผู้ลงทุนอาจได้รับเงินคืนมากกว่าหรือน้อยกว่าเบี้ยที่จ่าย บริษัทไม่รับรองหรือการันตีผลตอบแทน
เบี้ยที่จ่ายถูกหักอะไรบ้างก่อนนำไปลงทุน
เอกสารเสนอขายแจกแจงค่าธรรมเนียมไว้ในตารางค่าธรรมเนียมกรมธรรม์ ตัวอย่างจาก เอไอเอ อิสระ พลัส (อัตราปัจจุบัน)
| ปีที่ชำระเบี้ยหลัก (รายปี) | ค่าใช้จ่ายในการดำเนินการประกันภัย (ร้อยละของเบี้ยหลักที่ชำระ) |
|---|---|
| ปีที่ 1 | 60 |
| ปีที่ 2 | 40 |
| ปีที่ 3 | 20 |
| ปีที่ 4 และ 5 | 10 |
| ปีที่ 6 | 5 |
| ปีที่ 7 เป็นต้นไป | 0 |
- ค่าธรรมเนียมการบริหารกรมธรรม์ 0.7% ต่อปีของมูลค่ารับซื้อคืนหน่วยลงทุน หักเป็นรายเดือน
- ค่าการประกันภัย คำนวณจากอัตราค่าการประกันภัยของจำนวนเงินเสี่ยงภัยสุทธิ หักเป็นรายเดือน
- สับเปลี่ยนกองทุน และขอต่ออายุกรมธรรม์ ไม่มีค่าธรรมเนียม
- ใบแจ้งรายงานสถานะทางการเงินของกรมธรรม์ ขอได้โดยไม่คิดค่าธรรมเนียมเดือนละ 1 ครั้ง หลังจากนั้นฉบับละ 50 บาท
บริษัทขอสงวนสิทธิ์เปลี่ยนค่าธรรมเนียมได้ไม่เกินอัตราที่กำหนดในเงื่อนไขกรมธรรม์ โดยแจ้งล่วงหน้าไม่น้อยกว่า 1 เดือน รายการค่าธรรมเนียมครบทุกตัวอ่านต่อได้ที่ ค่าธรรมเนียมประกันชีวิตควบการลงทุน
การลงทุนมีความเสี่ยง ผู้ลงทุนอาจได้รับเงินคืนมากกว่าหรือน้อยกว่าเบี้ยที่จ่าย บริษัทไม่รับรองหรือการันตีผลตอบแทน
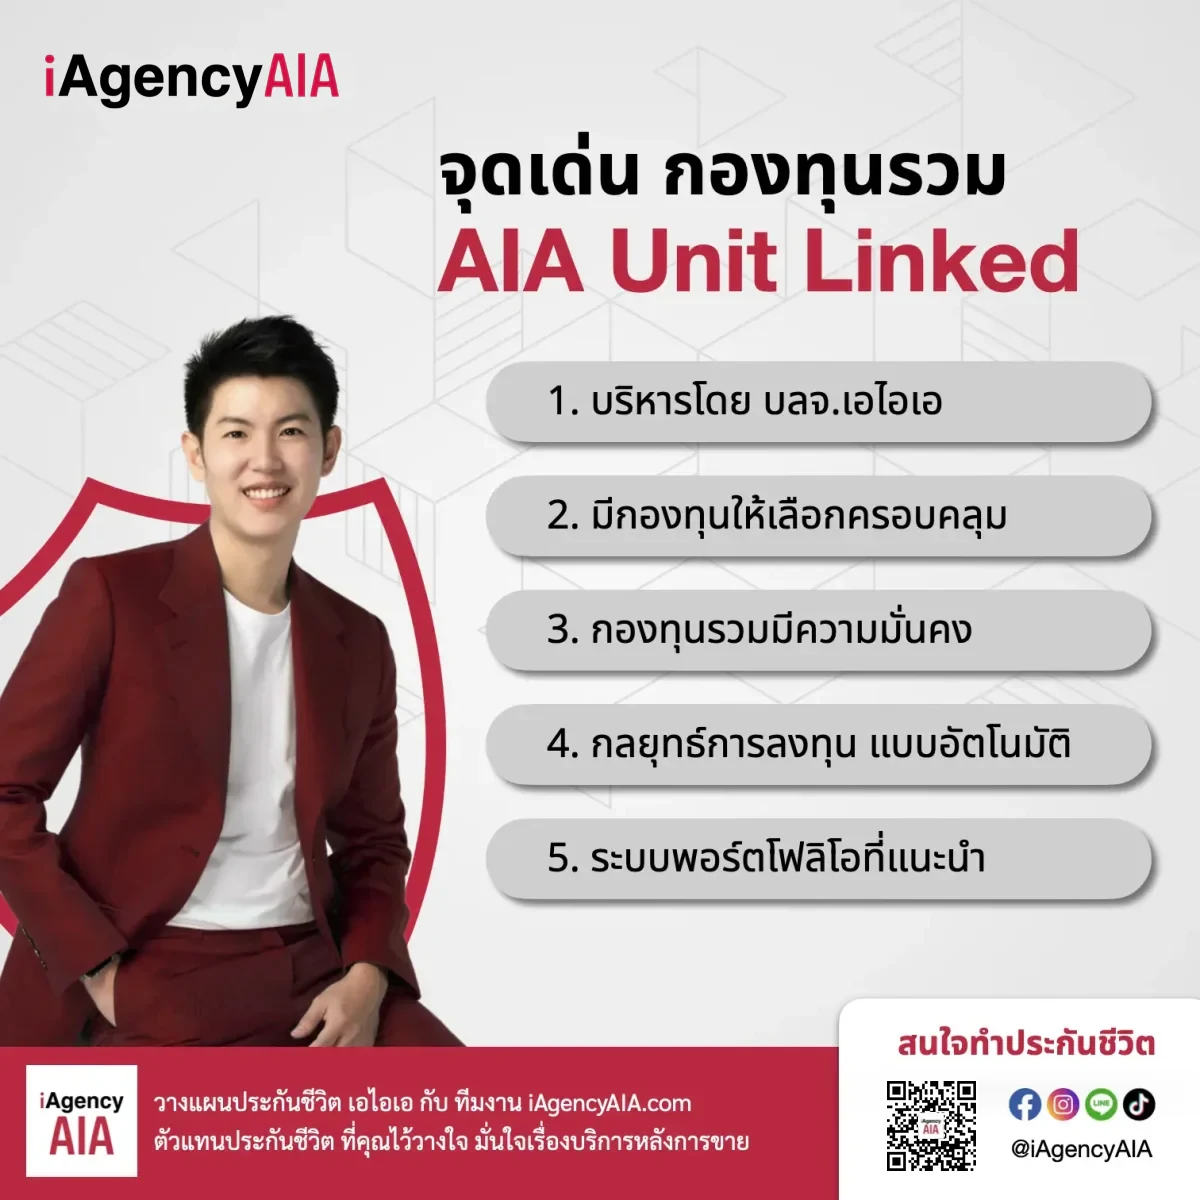
เลือกกองทุน สับเปลี่ยน และปรับสัดส่วนได้เอง
เบี้ยหลังหักค่าใช้จ่ายถูกนำไปลงทุนผ่านกองทุนรวมที่ได้รับการเลือกสรรโดย AIA เครื่องมือที่เอกสาร เอไอเอ อิสระ พลัส ระบุไว้ ได้แก่
- สับเปลี่ยนกองทุน (Fund Switching) ไม่มีค่าธรรมเนียม ขั้นต่ำครั้งละ 1,000 บาท
- ลงทุนแบบถัวเฉลี่ยต้นทุน (Dollar-Cost Averaging) ทยอยลงทุนสม่ำเสมอ เพื่อลดความเสี่ยงจากความผันผวนของตลาด
- ปรับสัดส่วนการลงทุนอัตโนมัติ (Automatic Fund Rebalancing) คงสัดส่วนกองทุนตามที่ผู้เอาประกันภัยกำหนดไว้
เอกสาร เอไอเอ 20 เพย์ ลิงค์ (AIA 20 Pay Link) ยังมีบริการพอร์ตโฟลิโอที่แนะนำ 6 พอร์ต แบ่งเป็นเน้นลงทุนในประเทศ และเน้นลงทุนต่างประเทศ ฝั่งละ 3 ระดับ (ความเสี่ยงต่ำ กลาง สูง) หรือจะเลือกลงทุนเองก็ได้ เอกสารยังระบุพันธมิตรผู้จัดการกองทุนระดับโลก (Baillie Gifford, BlackRock, Wellington Management และ Capital Group)
สิ่งที่ควรรู้คือ พอร์ตที่เรียกว่า “ความเสี่ยงต่ำ” และ “ความเสี่ยงกลาง” ในเอกสารเป็นกองทุนผสม ความเสี่ยงระดับ 5 (เสี่ยงปานกลางค่อนข้างสูง) ส่วนพอร์ตความเสี่ยงสูงเป็นระดับ 6 (เสี่ยงสูง) และพอร์ตที่แสดงในเอกสารเป็นเพียงตัวอย่าง พอร์ตปัจจุบันดูได้ทางเว็บไซต์ของบริษัท วิธีเลือกพอร์ตอ่านต่อที่ กลยุทธ์การลงทุนประกันควบการลงทุนของ AIA
การลงทุนมีความเสี่ยง ผู้ลงทุนอาจได้รับเงินคืนมากกว่าหรือน้อยกว่าเบี้ยที่จ่าย บริษัทไม่รับรองหรือการันตีผลตอบแทน
ความเสี่ยงที่ต้องรู้ก่อนซื้อประกันชีวิตควบการลงทุน
คำเตือนในเอกสารเสนอขายบอกไว้ชัด 4 เรื่อง
- ผู้เอาประกันภัยรับความเสี่ยงเอง ควรดูระดับความเสี่ยงและรายละเอียดกองทุนจากหนังสือชี้ชวนของกองทุน
- กรมธรรม์อาจสิ้นผลบังคับ ในปีใดปีหนึ่งก็ได้ ถ้ามูลค่ารับซื้อคืนหน่วยลงทุนเท่ากับหรือน้อยกว่าศูนย์ หรือไม่พอหักค่าธรรมเนียมกรมธรรม์
- กองทุนรวมแยกจากบริษัทประกัน บริษัทประกันชีวิตและบริษัทจัดการจึงไม่มีภาระผูกพันในการชดเชยผลขาดทุนของกองทุนรวม
- กองทุนต่างประเทศมีความเสี่ยงค่าเงิน กองทุนอาจไม่ได้ป้องกันความเสี่ยงอัตราแลกเปลี่ยนทั้งหมด ผู้เอาประกันภัยอาจได้รับเงินคืนต่ำกว่าเงินลงทุนเริ่มแรก
ตัวอย่างผลตอบแทนในเอกสารเสนอขายเป็นเพียงการคาดการณ์เพื่อประกอบความเข้าใจ ไม่ใช่ผลตอบแทนจริง และ “กรมธรรม์นี้ไม่มีการรับประกันเงินส่วนลงทุน”
ข้อยกเว้นที่ควรรู้คือ เอไอเอ 20 เพย์ ลิงค์ มีการันตีความคุ้มครองต่อเนื่อง 20 ปี (Non Lapse Guaranteed) แม้มูลค่ารับซื้อคืนหน่วยลงทุนจะไม่พอหักค่าใช้จ่าย โดยต้อง (1) ชำระเบี้ยหลักครบทุกงวด (2) ไม่เคยถอนเงินจากหน่วยลงทุนของเบี้ยหลัก และ (3) ไม่เคยลดเบี้ยหลัก
การลงทุนมีความเสี่ยง ผู้ลงทุนอาจได้รับเงินคืนมากกว่าหรือน้อยกว่าเบี้ยที่จ่าย บริษัทไม่รับรองหรือการันตีผลตอบแทน
ประกันชีวิตควบการลงทุนของ AIA มีแบบไหนบ้าง
เทียบ 3 แบบจากเอกสารเสนอขาย
เอไอเอ อิสระ พลัส (AIA Issara Plus)
- กลุ่มตามเอกสาร: การลงทุนและความคุ้มครอง
- อายุรับประกัน: 15 วัน ถึง 70 ปี
- ระยะเวลาชำระเบี้ย: ไม่ได้ระบุเป็นจำนวนปีในเอกสาร
- จำนวนเงินเอาประกันภัย: กำหนดได้เอง ไม่น้อยกว่า 60,000 บาท
- เบี้ยหลักขั้นต่ำ: 6,000 บาทต่อปี โดยต้องมีเบี้ยหลักรวมขั้นต่ำ 12,000 บาทต่อปี
- กรณีเสียชีวิต: จำนวนเงินเอาประกันภัย บวกมูลค่ารับซื้อคืนหน่วยลงทุน
- จุดเด่นตามเอกสาร: ผลประโยชน์ทุพพลภาพถาวรสิ้นเชิง คุ้มครองถึงอายุ 80 ปี (จ่ายครั้งเดียว) และโบนัสพิเศษยามเกษียณ 0.45% ต่อปีของมูลค่ารับซื้อคืนหน่วยลงทุนของเบี้ยหลัก ภายใต้เงื่อนไข
อ่านรายละเอียดเพิ่มเติม: เอไอเอ อิสระ พลัส
เอไอเอ 20 เพย์ ลิงค์ (AIA 20 Pay Link)
- กลุ่มตามเอกสาร: การลงทุนและความคุ้มครอง
- อายุรับประกัน: 15 วัน ถึง 70 ปี
- ระยะเวลาชำระเบี้ย: 20 ปี
- จำนวนเงินเอาประกันภัย: 100,000 ถึง 9,999,999 บาท
- เบี้ยหลักขั้นต่ำ: 12,000 บาทต่อปี
- กรณีเสียชีวิต: จำนวนที่มากกว่าระหว่างทุนประกัน (หักเงินที่ถอนจากหน่วยลงทุนของเบี้ยหลัก) กับมูลค่ารับซื้อคืนหน่วยลงทุนของเบี้ยหลักบวกจำนวนเงินเสี่ยงภัยสุทธิขั้นต่ำ 500% ของเบี้ยหลักปีแรก รวมกับมูลค่าหน่วยลงทุนของเบี้ยเพิ่มเติมพิเศษ (ถ้ามี)
- จุดเด่นตามเอกสาร: การันตีความคุ้มครองต่อเนื่อง 20 ปี ภายใต้เงื่อนไข และโบนัสพิเศษยามเกษียณ 0.25% ต่อปีของมูลค่ารับซื้อคืนหน่วยลงทุนของเบี้ยหลัก เมื่ออายุครบ 55 ปี กรมธรรม์มีผลบังคับและชำระเบี้ยหลักอย่างน้อย 10 ปี
อ่านรายละเอียดเพิ่มเติม: เอไอเอ 20 เพย์ ลิงค์
เอไอเอ สมาร์ท ซีเล็ค (AIA Smart Select)
- กลุ่มตามเอกสาร: การลงทุน
- อายุรับประกัน: 15 วัน ถึง 70 ปี
- ระยะเวลาชำระเบี้ย: ชำระรายงวด
- จำนวนเงินเอาประกันภัย: 200,000 ถึง 9,999,999 บาท (ไม่ต่ำกว่า 5 เท่าของเบี้ยหลัก)
- เบี้ยหลักขั้นต่ำ: 30,000 บาทต่อปี
- กรณีเสียชีวิต: จำนวนเงินเอาประกันภัย บวกมูลค่ารับซื้อคืนหน่วยลงทุน
- จุดเด่นตามเอกสาร: โบนัสของเบี้ยหลัก 2% เมื่อชำระเบี้ยหลักรายปีงวดที่ 10 ถึง 19 และ 5% ตั้งแต่งวดที่ 20 เป็นต้นไป ถ้าไม่เคยลดเบี้ยหลักและไม่เคยถอนเงินจากหน่วยลงทุนของเบี้ยหลัก
อ่านรายละเอียดเพิ่มเติม: เอไอเอ สมาร์ท ซีเล็ค
ทุกแบบคุ้มครองตลอดชีพถึงอายุ 99 ปี ตราบเท่าที่มูลค่ารับซื้อคืนหน่วยลงทุนมีพอหักค่าใช้จ่ายตามตารางค่าธรรมเนียมกรมธรรม์ และการรับประกันขึ้นกับเงื่อนไขและกฎเกณฑ์การพิจารณาของบริษัท ตัวอย่างการวางทุนประกันสูงด้วย เอไอเอ อิสระ พลัส อ่านต่อที่ ตัวอย่าง เอไอเอ อิสระ พลัส ทุน 10 ล้าน
การลงทุนมีความเสี่ยง ผู้ลงทุนอาจได้รับเงินคืนมากกว่าหรือน้อยกว่าเบี้ยที่จ่าย บริษัทไม่รับรองหรือการันตีผลตอบแทน
ประกันชีวิตควบการลงทุนเหมาะกับใคร ไม่เหมาะกับใคร
อาจเหมาะ ถ้า
- ต้องการความคุ้มครองชีวิตและการลงทุนระยะยาวในกรมธรรม์เดียว
- ยอมรับได้ว่าตัวเองเป็นผู้เลือกกองทุนและรับความเสี่ยงจากการลงทุนเอง
- อยากปรับทุนประกันหรือเบี้ยได้เมื่อภาระครอบครัวเปลี่ยน
อาจไม่เหมาะ ถ้า
- ยอมรับไม่ได้ที่มูลค่าในกรมธรรม์อาจลดลง เพราะกรมธรรม์ไม่มีการรับประกันเงินส่วนลงทุน
- ต้องใช้เงินก้อนนี้ในไม่กี่ปี เพราะค่าใช้จ่ายในการดำเนินการประกันภัยช่วงปีแรกสูง (ปีที่ 1 ร้อยละ 60 ของเบี้ยหลักใน เอไอเอ อิสระ พลัส) และการถอนก่อนครบเงื่อนไขมีค่าธรรมเนียม
- ไม่สะดวกติดตามมูลค่ากองทุน เพราะถ้ามูลค่าไม่พอหักค่าธรรมเนียม กรมธรรม์อาจสิ้นผลบังคับ
การลงทุนมีความเสี่ยง ผู้ลงทุนอาจได้รับเงินคืนมากกว่าหรือน้อยกว่าเบี้ยที่จ่าย บริษัทไม่รับรองหรือการันตีผลตอบแทน
ปรึกษาซื้อประกันชีวิตควบการลงทุนอย่างไรให้ได้ข้อมูลครบ
เอกสารเสนอขายให้สอบถามข้อมูลกับตัวแทนประกันชีวิตหรือนายหน้าประกันชีวิตที่ได้รับอนุญาตจาก AIA ให้นำเสนอประกันชีวิตควบการลงทุน ก่อนตัดสินใจ ผู้ซื้อมีสิทธิตามเอกสารเสนอขาย เช่น
- รับทราบชื่อ ที่อยู่ และเลขประจำตัวของตัวแทนที่ได้รับอนุญาต
- ขอรับหนังสือชี้ชวนส่วนข้อมูลรายละเอียดโครงการ
- รับทราบข้อมูลความเสี่ยงของหน่วยลงทุนที่ได้รับคำแนะนำ พร้อมคำเตือนและคำอธิบาย
- รับทราบข้อมูลความขัดแย้งทางผลประโยชน์ เช่น ค่าธรรมเนียมหรือผลตอบแทนที่ตัวแทนอาจได้รับจากการขาย
- ขอยกเลิกกรมธรรม์ภายใน 15 วันนับแต่วันที่ได้รับกรมธรรม์ โดยได้รับคืนค่าธรรมเนียมกรมธรรม์และเงินส่วนลงทุนตามราคาขายคืนหน่วยลงทุน หักค่าใช้จ่าย 500 บาท รวมทั้งค่าตรวจสุขภาพ (ถ้ามี)
ผู้ขอเอาประกันภัยมีหน้าที่แถลงข้อความจริง การปกปิดหรือแถลงเท็จอาจทำให้บริษัทบอกล้างสัญญาหรือปฏิเสธการจ่ายค่าสินไหม
ช่องทางสอบถาม ศูนย์บริการลูกค้า (AIA Call Center) โทร. 1581 และช่องทางร้องเรียน สำนักงาน ก.ล.ต. โทร. 1207 หรือ สำนักงาน คปภ. โทร. 1186
การลงทุนมีความเสี่ยง ผู้ลงทุนอาจได้รับเงินคืนมากกว่าหรือน้อยกว่าเบี้ยที่จ่าย บริษัทไม่รับรองหรือการันตีผลตอบแทน
ผู้ขอเอาประกันภัยควรศึกษาและทำความเข้าใจในเอกสารเสนอขายก่อนตัดสินใจทำประกันภัย ข้อมูลในบทความนี้อ้างอิงเอกสารเสนอขายของ AIA ณ ต.ค. 2569