สรุปสั้นๆ ก่อนเริ่มอ่าน
- มาตรฐานใหม่ คปภ. บริษัทประกันไม่สามารถเพิ่มเบี้ยรายบุคคลจากการเคลมเยอะได้ (รับประกันการต่ออายุ)
- ประกันสุขภาพเดิมที่มีอยู่ สามารถเปลี่ยนมาใช้มาตรฐานใหม่ได้ โดยไม่ต้องตรวจสุขภาพใหม่
- มีข้อดีและข้อควรระวัง ต้องเข้าใจก่อนตัดสินใจเปลี่ยน ทีม iAgencyAIA ช่วยวิเคราะห์ให้
มาตรฐานใหม่ (New Health Standard) คืออะไร?
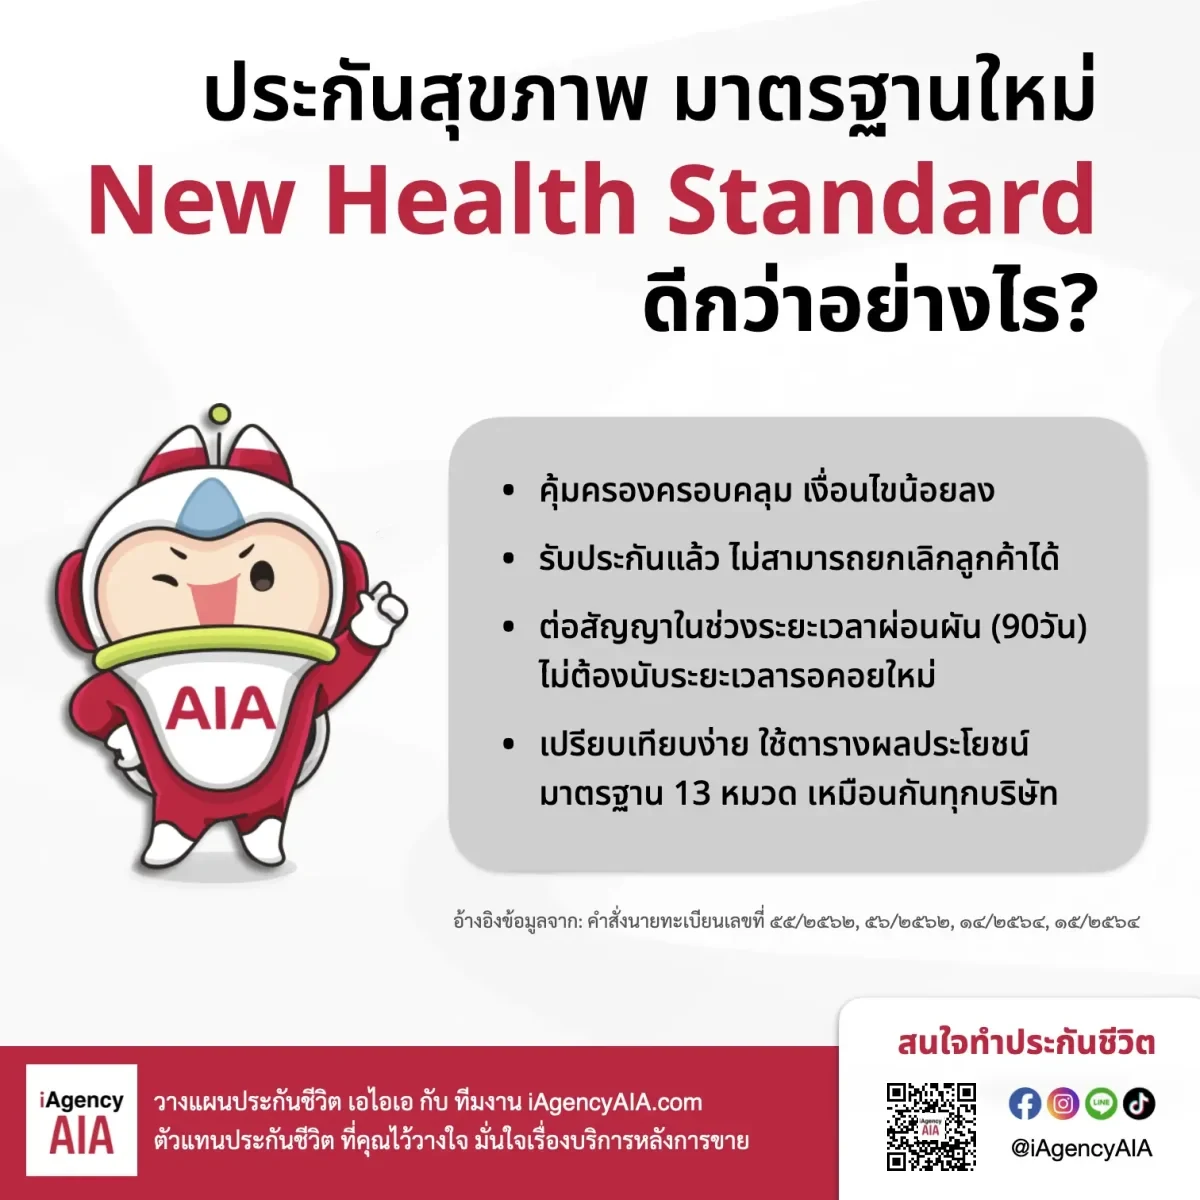
เป็นการปรับปรุงเงื่อนไขที่ คปภ. กำหนดให้ทุกบริษัทประกันต้องปฏิบัติตาม เริ่มใช้ตั้งแต่ 8 พฤศจิกายน 2564 เป็นต้นไป ออกแบบมาเพื่อให้ประกันสุขภาพคุ้มครองชัดเจน เป็นธรรม และเปรียบเทียบได้ข้ามบริษัท
ผู้ทำประกันได้รับผลประโยชน์ที่ดีขึ้น ข้อกำหนดชัดเจนขึ้น และเงื่อนไขน้อยลง
4 ข้อดีหลักของ New Health Standard
1. ไม่บอกเลิกสัญญา
บริษัทบอกเลิกสัญญาไม่ได้ถ้าลูกค้าส่งเบี้ยต่อเนื่อง ยกเว้นกรณีทุจริตหรือปกปิดประวัติสุขภาพเท่านั้น
เดิมบริษัทสามารถไม่ต่ออายุกรมธรรม์ได้หลายกรณี มาตรฐานใหม่กำหนดกรณีที่บริษัทพิจารณาไม่ต่ออายุไว้ชัดเจน เช่น ไม่แถลงข้อความจริง เรียกร้องผลประโยชน์จากการรักษาที่ไม่มีความจำเป็นทางการแพทย์ หรือเรียกร้องค่าชดเชยรายวันรวมทุกบริษัทเกินกว่ารายได้ที่แท้จริง ลูกค้ามั่นใจได้ว่าจะไม่ถูกบอกเลิกเพราะเคลมเยอะ
2. คุ้มครองโรคแต่กำเนิด
คุ้มครองโรคที่มีมาแต่กำเนิดหลังกรมธรรม์มีผล 1 ปี ถ้าอาการปรากฏหลังอายุ 16 ปี
3. ยืดหยุ่นเรื่องการต่ออายุ
ขาดส่งเบี้ยภายใน 90 วัน สามารถส่งต่อได้โดยไม่ต้องเริ่มระยะรอคอยใหม่
4. เทียบกันได้ 13 หมวด
ผลประโยชน์จัดเป็น 13 หมวดมาตรฐานเหมือนกันทุกบริษัท เปรียบเทียบง่าย ตัดสินใจชัดเจน
13 หมวดแบ่งเป็น หมวด 1-5 ผลประโยชน์กรณีผู้ป่วยใน (IPD) และ หมวด 6-13 ผลประโยชน์กรณีไม่ต้องเข้าพักรักษาตัวเป็นผู้ป่วยใน ทุกแบบประกันสุขภาพ ทุกบริษัท ใช้ตารางนี้เหมือนกัน
| หมวด | หมวดความคุ้มครอง |
|---|---|
| ผู้ป่วยใน (IPD) | |
| 1 | ค่าห้อง ค่าอาหาร และค่าบริการในโรงพยาบาล |
| 2 | ค่าบริการทางการแพทย์ ค่ายา ค่าเวชภัณฑ์ และค่าบริการโลหิต |
| 3 | ค่าแพทย์ตรวจรักษา |
| 4 | ค่ารักษาพยาบาลโดยการผ่าตัดและหัตถการ |
| 5 | การผ่าตัดใหญ่ไม่ต้องนอนโรงพยาบาล (Day Surgery) |
| กรณีไม่ต้องเข้าพักรักษาตัวเป็นผู้ป่วยใน | |
| 6 | ค่าตรวจวินิจฉัยก่อนและหลังเป็นผู้ป่วยใน (ภายใน 30 วัน) |
| 7 | ค่ารักษาการบาดเจ็บแบบผู้ป่วยนอก ภายใน 24 ชั่วโมงหลังอุบัติเหตุ |
| 8 | ค่าเวชศาสตร์ฟื้นฟู หลังเป็นผู้ป่วยใน |
| 9 | ค่าล้างไตผ่านทางเส้นเลือด (ไตวายเรื้อรัง) |
| 10 | ค่ารังสีรักษามะเร็ง |
| 11 | ค่าเคมีบำบัดมะเร็ง |
| 12 | ค่ารถพยาบาลฉุกเฉิน |
| 13 | ค่าผ่าตัดเล็ก |
ที่มา: แบบตารางผลประโยชน์แนบท้ายคำสั่งนายทะเบียนที่ 56/2562
เงื่อนไขทั่วไปที่สำคัญ
- หลัง 2 ปี สัญญาไม่ถูกโต้แย้ง: บริษัทปฏิเสธการจ่ายเคลมเพราะประวัติสุขภาพไม่ได้
- จ่ายเคลมภายใน 15 วัน: จากวันยื่นเอกสารครบถ้วน ถ้าเกิน 90 วันบริษัทต้องจ่ายดอกเบี้ย 15% ต่อปี
- ปฏิเสธการต่ออายุ: ได้เฉพาะกรณีที่กำหนด เช่น ไม่แถลงข้อความจริง เรียกร้องผลประโยชน์จากการรักษาที่ไม่มีความจำเป็นทางการแพทย์ หรือเรียกร้องค่าชดเชยรายวันรวมทุกบริษัทเกินกว่ารายได้ที่แท้จริง (เคลมบ่อยเข้าเกณฑ์ทำให้มี Copayment ปีต่ออายุ ไม่ใช่เหตุไม่ต่ออายุ)
- โรคก่อนทำประกัน (Pre-existing): ไม่คุ้มครอง แต่มีข้อยกเว้นบางกรณี เช่น โรคแต่กำเนิดที่สัญญามีผลคุ้มครองมาไม่น้อยกว่า 1 ปี และอาการปรากฏหลังอายุครบ 16 ปีบริบูรณ์
ข้อยกเว้นสำคัญ (21 ข้อ)
ข้อยกเว้นทั่วไปด้านล่างเป็นไปตามแบบมาตรฐานของ คปภ. (คำสั่งนายทะเบียนที่ 56/2562) บริษัทประกันอาจตัดบางข้อออกได้ ความคุ้มครองจริงเป็นไปตามกรมธรรม์ของแต่ละแผน
- ภาวะที่เป็นผลจากความผิดปกติที่เกิดขึ้นแต่กำเนิด หรือระบบการสร้างอวัยวะของร่างกายไม่สมบูรณ์แต่กำเนิด หรือโรคทางพันธุกรรม หรือความผิดปกติในการพัฒนาการของร่างกาย เว้นแต่สัญญาเพิ่มเติมนี้มีผลคุ้มครองมาไม่น้อยกว่าหนึ่งปี (1 ปี) และปรากฏอาการหลังผู้เอาประกันภัยมีอายุครบ 16 ปีบริบูรณ์
- การตรวจรักษาหรือการผ่าตัดเพื่อเสริมสวย หรือการแก้ไขปัญหาผิวพรรณ สิว ฝ้า กระ รังแค ผมร่วง หรือการควบคุมน้ำหนักตัว การผ่าตัดที่สามารถทดแทนด้วยการรักษาแนวทางอื่น เว้นแต่เป็นการตกแต่งบาดแผลอันเนื่องมาจากอุบัติเหตุที่ได้รับความคุ้มครอง
- การตั้งครรภ์ แท้งบุตร ทำแท้ง การคลอดบุตร โรคแทรกซ้อนจากการตั้งครรภ์ การแก้ไขปัญหาการมีบุตรยาก (รวมถึงการสืบวิเคราะห์และการรักษา) การทำหมันหรือการคุมกำเนิด ยกเว้น มะเร็งครรภ์ไข่ปลาอุก (Choriocarcinoma)
- โรคเอดส์หรือกามโรค หรือโรคติดต่อทางเพศสัมพันธ์
- การตรวจรักษา หรือการป้องกัน การใช้ยาหรือสารต่างๆ เพื่อการชะลอความเสื่อมของวัย หรือการให้ฮอร์โมนทดแทนในวัยใกล้หมดหรือหมดระดู การเสื่อมสมรรถภาพทางเพศในหญิงหรือชาย การรักษาความผิดปกติทางเพศ และการแปลงเพศ
- การตรวจสุขภาพ การร้องขอเข้าอยู่รักษาตัวในโรงพยาบาล หรือร้องขอการผ่าตัด การพักฟื้น หรือการพักเพื่อการฟื้นฟูหรือการรักษาโดยวิธีให้พักอยู่เฉยๆ หรือการพักรักษาตัวในโรงพยาบาลเพื่อให้มีผู้ช่วยดูแลทั่วไป การตรวจหรือการรักษาที่ไม่เกี่ยวข้องกับโรคที่เป็นสาเหตุของการรับตัวไว้ในโรงพยาบาล การตรวจวินิจฉัยการบาดเจ็บหรือการป่วย การรักษาหรือตรวจวิเคราะห์เพื่อหาสาเหตุ ซึ่งไม่ใช่ความจำเป็นทางการแพทย์ หรือไม่เป็นมาตรฐานทางการแพทย์
- การตรวจรักษาความผิดปกติเกี่ยวกับสายตา การทำเลสิค ค่าใช้จ่ายสำหรับอุปกรณ์เพื่อช่วยในการมองเห็น หรือการรักษาความผิดปกติของการมองเห็น
- การตรวจรักษาหรือผ่าตัดเกี่ยวกับฟันหรือเหงือก การทำฟันปลอม การครอบฟัน การรักษารากฟัน อุดฟัน การจัดฟัน ขูดหินปูน ถอนฟัน การใส่รากฟันเทียม ยกเว้นในกรณีจำเป็นอันเนื่องจากการบาดเจ็บโดยอุบัติเหตุ ทั้งนี้ไม่รวมค่าฟันปลอมและการครอบฟันและการรักษารากฟันหรือใส่รากเทียม
- การรักษาหรือการบำบัด การติดยาเสพติด บุหรี่ สุรา หรือสารออกฤทธิ์ต่อจิตประสาท
- การตรวจรักษาอาการหรือโรคที่เกี่ยวเนื่องกับภาวะทางจิต โรคทางจิตเวช หรือทางพฤติกรรม หรือความผิดปกติทางบุคลิกภาพ รวมถึงสภาวะสมาธิสั้น ออทิสซึม เครียด ความผิดปกติของการกิน หรือความวิตกกังวล
- การตรวจรักษาที่ยังอยู่ในระหว่างทดลอง การตรวจหรือการรักษาโรค หรืออาการหยุดหายใจขณะหลับ การตรวจหรือการรักษาความผิดปกติของการนอนหลับ การนอนกรน
- การปลูกฝีหรือการฉีดวัคซีนป้องกันโรค ยกเว้นการฉีดวัคซีนป้องกันโรคพิษสุนัขบ้าภายหลังการถูกสัตว์ทำร้าย และวัคซีนป้องกันบาดทะยักภายหลังได้รับการบาดเจ็บ
- การตรวจรักษาที่ไม่ใช่การแพทย์แผนปัจจุบัน รวมถึงการแพทย์ทางเลือก
- ค่าใช้จ่ายที่เกิดจากการตรวจรักษาพยาบาลที่ผู้เอาประกันภัยซึ่งเป็นแพทย์สั่งให้แก่ตัวเอง รวมทั้งค่าใช้จ่ายที่เกิดจากการตรวจรักษาพยาบาลจากแพทย์ผู้ซึ่งเป็นบิดา มารดา คู่สมรส หรือบุตรของผู้เอาประกันภัย
- การฆ่าตัวตาย การพยายามฆ่าตัวตาย การทำร้ายร่างกายตนเอง หรือการพยายามทำร้ายร่างกายตนเอง ไม่ว่าจะเป็นการกระทำโดยตนเองหรือยินยอมให้ผู้อื่นกระทำ ไม่ว่าจะอยู่ในระหว่างวิกลจริตหรือไม่ก็ตาม ทั้งนี้รวมถึงอุบัติเหตุจากการที่ผู้เอาประกันภัยกิน ดื่ม หรือฉีดยาหรือสารมีพิษเข้าร่างกาย การใช้ยาเกินกว่าที่แพทย์สั่ง
- การบาดเจ็บที่เกิดขึ้นอันเป็นผลมาจากการกระทำของผู้เอาประกันภัย (1) ขณะอยู่ภายใต้ฤทธิ์สารเสพติด หรือยาเสพติดให้โทษจนไม่สามารถครองสติได้ หรือ (2) ขณะอยู่ภายใต้ฤทธิ์สุราโดยมีระดับแอลกอฮอล์ในร่างกายขณะตรวจเทียบเท่ากับระดับแอลกอฮอล์ในเลือดตั้งแต่ 150 มิลลิกรัมเปอร์เซ็นต์ขึ้นไป หรือ (3) ขณะอยู่ภายใต้ฤทธิ์สุราจนไม่สามารถครองสติได้ ในกรณีที่ไม่มีการตรวจวัดหรือในกรณีที่ไม่สามารถตรวจวัดระดับแอลกอฮอล์ได้
- การบาดเจ็บที่เกิดขึ้นขณะที่ผู้เอาประกันภัยก่ออาชญากรรมที่มีความผิดสถานหนัก หรือขณะถูกจับกุม หรือหนีการจับกุม
- การบาดเจ็บที่เกิดขึ้นขณะที่ผู้เอาประกันภัยแข่งรถ หรือแข่งเรือทุกชนิด แข่งม้า แข่งสกีทุกชนิดรวมถึงเจ็ตสกี แข่งสเก็ต ชกมวย โดดร่ม (เว้นแต่การโดดร่มเพื่อรักษาชีวิต) เล่นหรือแข่งพารามอเตอร์ ร่มบิน เครื่องร่อน ขณะกำลังขึ้นหรือกำลังลงหรือโดยสารอยู่ในบอลลูน บันจี้จั๊มพ์ ดำน้ำที่ต้องใช้ถังอากาศและเครื่องช่วยหายใจใต้น้ำ
- สงคราม การรุกราน การกระทำที่มุ่งร้ายของศัตรูต่างชาติ หรือการกระทำที่มุ่งร้ายคล้ายสงคราม ไม่ว่าจะได้มีการประกาศสงครามหรือไม่ก็ตาม สงครามกลางเมือง การแข็งข้อ การกบฏ การจลาจล การนัดหยุดงาน การก่อความวุ่นวาย การปฏิวัติ การรัฐประหาร การประกาศกฎอัยการศึก หรือเหตุการณ์ใดๆ ซึ่งจะเป็นเหตุให้มีการประกาศหรือคงไว้ซึ่งกฎอัยการศึก
- การก่อการร้าย
- การแผ่รังสีหรือกัมมันตภาพรังสีจากเชื้อเพลิงนิวเคลียร์ และกรรมวิธีใดๆ แห่งการแตกแยกตัวทางนิวเคลียร์ซึ่งดำเนินการติดต่อกันไปโดยตัวเอง