ประกันสุขภาพ AIA 2569 ตัวไหนดี เทียบทุกแผน พร้อมเบี้ย
อ่านต่อ →Health Insurance Planning
บริการ
วางแผนประกันสุขภาพ
ค่ารักษาพยาบาลคือหนึ่งในสาเหตุหลักที่ทำให้คนไทยเป็นหนี้ เลือกแผนที่ครอบคลุมและเหมาะกับงบตั้งแต่วันนี้
คำนวณเบี้ยประกันสุขภาพ ↓1 ใน 3
ของค่าใช้จ่ายที่ทำให้คนไทยเป็นหนี้ คือค่ารักษาพยาบาล
500,000+ บาท
ค่ารักษาเฉลี่ยต่อครั้ง สำหรับการผ่าตัดใหญ่ใน รพ. เอกชน
0 บาท
ค่ารักษาที่ต้องจ่ายเอง เมื่อมีประกันสุขภาพที่ครอบคลุม
ทำไมต้องวางแผน
ทำไมต้องมีประกันสุขภาพตั้งแต่วันนี้?
ค่ารักษาพยาบาลเป็นรายจ่ายที่คาดการณ์ไม่ได้และควบคุมไม่ได้ การผ่าตัดใหญ่ครั้งหนึ่งอาจทำลายเงินออมทั้งชีวิตภายในเวลาไม่กี่วัน โดยไม่มีสัญญาณเตือนล่วงหน้า
สวัสดิการบริษัทและประกันสังคมมีวงเงินจำกัด และจะหมดไปเมื่อเปลี่ยนงานหรือเกษียณ แต่ความเสี่ยงด้านสุขภาพเพิ่มขึ้นตามอายุ และต้องการความคุ้มครองมากที่สุดในช่วงที่ไม่มีสวัสดิการรองรับ
การทำประกันสุขภาพตอนยังแข็งแรงคือการเตรียมพร้อมก่อนที่ต้องการ เบี้ยถูกกว่า รับประกันง่ายกว่า และมีความคุ้มครองต่อเนื่องตลอด
ค่ารักษาสูง
ค่าผ่าตัดใหญ่เริ่มที่ 500,000 บาท
ค่าผ่าตัดหัวใจ มะเร็ง หรือ ICU อาจสูงกว่า 1-2 ล้านบาทต่อครั้ง โดยไม่มีสัญญาณเตือนล่วงหน้า ประกันสุขภาพที่ดีคือการป้องกันวิกฤตการเงินจากค่ารักษา
สวัสดิการมีรู
สวัสดิการบริษัทหมดเมื่อลาออก
สวัสดิการบริษัทมีวงเงินจำกัดและหายไปเมื่อเปลี่ยนงานหรือเกษียณ ช่วงที่ต้องการมากที่สุดกลับไม่มีความคุ้มครอง
เริ่มเร็วดีกว่า
เบี้ยถูกกว่าเมื่อเริ่มตอนยังแข็งแรง
ยิ่งอายุน้อย เบี้ยยิ่งถูก และยิ่งง่ายต่อการรับประกัน รอให้ป่วยก่อนค่อยทำ มักถูกปฏิเสธหรือเบี้ยสูงขึ้นมาก
เครื่องมือประเมิน
เลือกแผนประกันสุขภาพที่ใช่ใน 5 ข้อ
ตอบตามสวัสดิการและการใช้โรงพยาบาลของคุณ เราจะแนะนำแผน AIA ที่ควรดู 2-3 แผน
กำลังคำนวณผล
ระบบขัดข้องชั่วคราว
ยังแสดงผลแนะนำแผนไม่ได้ในตอนนี้ ทัก LINE @iAgencyAIA ให้ทีมช่วยเลือกแผนและคำนวณเบี้ยตามอายุของคุณ
แผนที่น่าดู
งบเบี้ยประกันสุขภาพไม่ควรเกิน
0
บาท/ปี
เบี้ยเริ่มต้นของแผนที่แนะนำมักต่ำกว่างบนี้ ขึ้นกับอายุและแผนที่เลือก ตัวแทนช่วยคำนวณเบี้ยตามอายุของคุณให้
ประกันสุขภาพทุกแผนเป็นสัญญาเพิ่มเติม ต้องซื้อแนบกับแบบประกันหลัก เบี้ยจริงขึ้นกับอายุ เพศ แผนที่เลือก และผลพิจารณาของบริษัท
ทุกแผนเป็นสัญญาเพิ่มเติม ซื้อแนบกับแบบประกันหลักของ AIA
ผลนี้เป็นแนวทางเบื้องต้นจากคำตอบของคุณ ตัวแทนช่วยเทียบความคุ้มครองและเบี้ยละเอียดอีกครั้ง เงื่อนไขเป็นไปตามกรมธรรม์
ผลลัพธ์เป็นการประเมินเบื้องต้นเพื่อการวางแผน ไม่ใช่ข้อเสนอประกันหรือคำแนะนำทางการเงิน
วิธีวางแผน
3 ด้าน วางแผนประกันสุขภาพอย่างครบวงจร
แต่ละด้านตอบโจทย์ความเสี่ยงที่ต่างกัน กดเพื่อเรียนรู้รายละเอียดและแผนที่เหมาะสม
ประกันสุขภาพ PPR เหมาจ่ายตามจริง
แนวคิด: ครอบคลุมค่ารักษาจริง รับประกันการต่ออายุ
PPR (Pay Per Risk) คือแบบที่จ่ายเบี้ยปีต่อปี เบี้ยปรับตามช่วงอายุทุก 5 ปี ข้อดีคือวงเงินค่ารักษาสูงในราคาที่จ่ายได้ในวัยทำงาน
การเลือกวงเงินขึ้นอยู่กับ 3 ปัจจัย: ระดับโรงพยาบาลที่ต้องการ สวัสดิการเดิมที่มีอยู่แล้ว และงบเบี้ยต่อปีที่จ่ายไหว
ตัวอย่างเบี้ย AIA Health Happy ชาย ปีแรก
วงเงิน 1 ล้านบาท อายุ 31-3515,100 บาท/ปี
วงเงิน 5 ล้านบาท อายุ 31-3518,900 บาท/ปี
วงเงิน 15 ล้านบาท อายุ 31-3529,400 บาท/ปี
วงเงิน 25 ล้านบาท อายุ 31-3537,800 บาท/ปี
ข้อควรระวัง:
เบี้ยปรับตามช่วงอายุทุก 5 ปี ยิ่งอายุมากเบี้ยยิ่งสูง ควรวางแผนงบเบี้ยระยะยาว มีระยะเวลารอคอย 30 วันสำหรับเจ็บป่วยทั่วไป (อุบัติเหตุคุ้มครองทันที) สวัสดิการบริษัทและประกันสุขภาพ AIA ใช้ร่วมกันได้ บริษัทรับประกันการต่ออายุ ไม่ปรับเบี้ยรายบุคคลเพราะการเคลม
แผนที่เกี่ยวข้อง: AIA Health Happy, AIA Health Saver, AIA H&S Extra
ปรึกษาแผนประกันสุขภาพ PPR ค่าชดเชยรายได้ และ CI แบบ PPR
แนวคิด: ปิดช่องว่างที่ประกันสุขภาพไม่ครอบคลุม
ประกันสุขภาพดูแลค่ารักษา แต่ระหว่างพักรักษาตัว รายได้ที่หายไปไม่มีใครชดเชย HB Extra ชดเชยรายวันระหว่างนอน รพ. ส่วน CI Plus จ่ายเงินก้อนทันทีเมื่อแพทย์วินิจฉัยว่าเป็นโรคร้ายแรง ใช้จ่ายตามต้องการ
ตัวอย่างเบี้ย AIA CI Plus ชาย ทุน 1 ล้านบาท
ช่วงอายุ 31-35 ปี3,840 บาท/ปี
ช่วงอายุ 36-40 ปี5,230 บาท/ปี
ช่วงอายุ 41-45 ปี10,190 บาท/ปี
ข้อควรระวัง:
CI เป็นสัญญาเพิ่มเติม ต้องแนบสัญญาหลัก มีระยะเวลารอคอยสำหรับโรคร้ายแรง ตรวจสอบเงื่อนไขในกรมธรรม์ เบี้ยปรับตามช่วงอายุทุก 5 ปี CI Plus แบบ "เจอ จ่าย จบ" จ่ายครั้งเดียวแล้วสัญญาสิ้นสุด ถ้าต้องการจ่ายหลายครั้งเลือก Multi-Pay CI Plus
แผนที่เกี่ยวข้อง: AIA HB Extra, AIA CI Plus & CI Top Up, AIA Multi-Pay CI Plus
ปรึกษาแผนชดเชยรายได้และ CI CI ตลอดชีพ เบี้ยคงที่
แนวคิด: คุ้มครองโรคร้ายตลอดชีพ ไม่ต้องกังวลเบี้ยแพงหลังเกษียณ
ประกันโรคร้ายแรงแบบ PPR เบี้ยจะแพงขึ้นเรื่อยๆ ตามอายุ โดยเฉพาะหลังเกษียณที่เบี้ยจะพุ่งสูงมาก ทั้งที่เป็นช่วงที่ความเสี่ยงโรคร้ายสูงที่สุด CI ตลอดชีพ ชำระเบี้ยคงที่เพียง 10 หรือ 20 ปี จากนั้นคุ้มครองต่อเนื่องโดยไม่ต้องจ่ายเบี้ยอีกจนถึงอายุ 99 ปี
เปรียบเทียบแนวทาง PPR vs ตลอดชีพ
CI Plus PPR ทุน 1M ชาย 31-353,840 บาท/ปี
CI Plus PPR ทุน 1M ชาย 41-4510,190 บาท/ปี
CI Super Care ตลอดชีพ เบี้ยคงที่ตลอดสัญญาไม่ปรับตามอายุ
ข้อควรระวัง:
เบี้ยเริ่มต้นสูงกว่าแบบ PPR ต้องมั่นใจว่าจ่ายไหวตลอดระยะเวลาชำระ (10 หรือ 20 ปี) หากเลิกสัญญาก่อนครบกำหนดชำระ มูลค่าเวนคืนอาจน้อยกว่าเบี้ยที่ส่งไป เป็นสัญญาเพิ่มเติม ต้องแนบสัญญาหลัก มีระยะเวลารอคอย ครอบคลุม 62 โรค/การรักษา
แผนที่เกี่ยวข้อง: AIA CI Super Care, AIA CI ProCare
ปรึกษาแผน CI ตลอดชีพ ตัวอย่างสถานการณ์
วางแผนให้เหมาะกับคุณ
กรณีตัวอย่างสมมติเพื่อประกอบการตัดสินใจ ผลประโยชน์จริงเป็นไปตามเงื่อนไขกรมธรรม์ เบี้ยจริงอาจแตกต่างตามอายุ เพศ สุขภาพ และเงื่อนไข
- สถานการณ์ (สมมติ)
- ชาย อายุ 32 ปี รายได้ 45,000 บาท/เดือน มีสวัสดิการบริษัท: ค่ารักษาผู้ป่วยใน 200,000 บาท/ปี ไม่มีค่ารักษาผู้ป่วยนอก กังวลสวัสดิการวงเงินไม่พอหากต้องผ่าตัดใหญ่ และถ้าลาออกจะไม่มีสวัสดิการเลย
- คำนวณความเสี่ยง
- สวัสดิการบริษัท 200,000 บาท/ปี ครอบคลุมค่ารักษาทั่วไปได้ แต่ผ่าตัดหัวใจหรือรักษามะเร็ง ค่าใช้จ่ายอาจสูง 500,000 ถึง 2,000,000 บาท/ครั้ง ส่วนที่เกินสวัสดิการ = ต้องจ่ายเอง
- แผนที่เลือก
- AIA Health Happy วงเงิน 5 ล้านบาท: เบี้ย 18,900 บาท/ปี + เสริม AIA CI Plus ทุน 1,000,000 บาท: เบี้ย 3,840 บาท/ปี รวมเบี้ย 22,740 บาท/ปี
- ผลลัพธ์
- มีวงเงินค่ารักษา 5 ล้านบาท ครอบคลุมค่าผ่าตัดใหญ่และโรคร้ายแรง ใช้ร่วมกับสวัสดิการบริษัทได้ เคลมส่วนที่สวัสดิการไม่ครอบคลุม หากลาออกหรือเกษียณ ยังมีประกันสุขภาพส่วนตัวคุ้มครองต่อเนื่อง มีเงินก้อน 1 ล้านบาทจาก CI Plus หากวินิจฉัยว่าเป็นโรคร้ายแรง เบี้ยประกันสุขภาพลดหย่อนภาษีได้สูงสุด 25,000 บาท
- สถานการณ์ (สมมติ)
- ชาย อายุ 38 ปี รายได้ 150,000 บาท/เดือน ทำธุรกิจส่วนตัว ไม่มีสวัสดิการจากบริษัท มีลูก 2 คน ภรรยาดูแลธุรกิจร่วมกัน กังวลถ้าป่วยหนัก ทั้งค่ารักษาและรายได้จากธุรกิจจะกระทบพร้อมกัน
- คำนวณความเสี่ยง
- ผู้ประกอบธุรกิจส่วนตัวไม่มีสวัสดิการรองรับ ถ้าเจ็บป่วยหนักจะเจอค่าใช้จ่าย 2 ทาง: 1. ค่ารักษาที่ต้องจ่ายเองทั้งหมด 2. รายได้จากธุรกิจที่ลดลงเพราะไม่มีคนบริหาร
- แผนที่เลือก
- AIA Health Happy วงเงิน 15 ล้านบาท: เบี้ย 31,800 บาท/ปี + AIA CI Plus ทุน 2,000,000 บาท: เบี้ย 10,460 บาท/ปี + เสริม AIA HB Extra สำหรับชดเชยรายวันกรณีนอน รพ.
- ผลลัพธ์
- วงเงินค่ารักษา 15 ล้านบาท ครอบคลุมค่ารักษาระดับ รพ. ชั้นนำทั้งในและต่างประเทศ มีเงินก้อน 2 ล้านบาทจาก CI Plus หากเป็นโรคร้ายแรง ใช้ชดเชยรายได้ที่หายไปจากธุรกิจ HB Extra ชดเชยรายได้ระหว่างนอน รพ.
ผลิตภัณฑ์
วางแผนสุขภาพ ด้วยผลิตภัณฑ์ ประกันชีวิต AIA
01
ประกันสุขภาพ PPR เหมาจ่ายตามจริง
จ่ายค่ารักษาพยาบาลตามจริง รับประกันการต่ออายุตามเงื่อนไข เบี้ยปรับตามช่วงอายุทุก 5 ปี
02
ค่าชดเชยรายได้ และ CI แบบ PPR
ชดเชยรายได้ระหว่างนอน รพ. และจ่ายเงินก้อนเมื่อวินิจฉัยโรคร้ายแรง เบี้ยปีต่อปีตามช่วงอายุ
03
CI ตลอดชีพ เบี้ยคงที่
คุ้มครองโรคร้ายแรงนานตลอดชีพ เบี้ยคงที่ตลอดสัญญา ชำระครบแล้วคุ้มครองต่อจนอายุ 99 ปี

FAQ
คำถามที่พบบ่อย
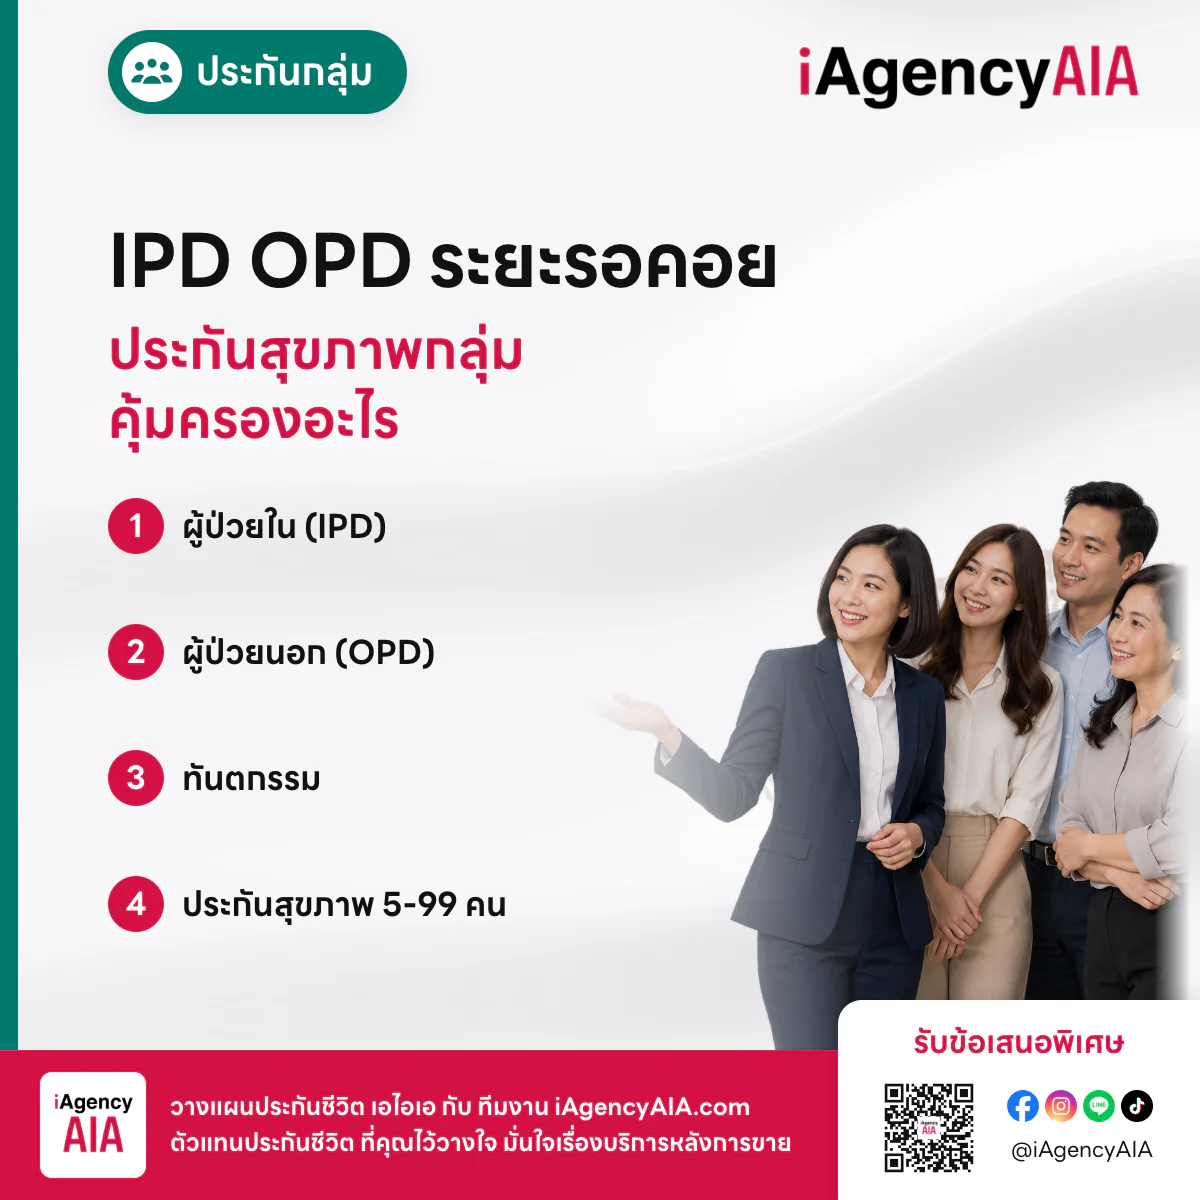
PPR จ่ายเบี้ยปีต่อปี เบี้ยปรับตามช่วงอายุทุก 5 ปี เริ่มต้นถูกแต่จะสูงขึ้นเรื่อยๆ เมื่ออายุมากขึ้น ส่วน UDR จ่ายเบี้ยคงที่ตลอดสัญญา เบี้ยเริ่มต้นสูงกว่า PPR แต่ส่วนต่างนำไปลงทุนสะสมเป็นมูลค่ากรมธรรม์ไม่ใช่จ่ายทิ้ง
Waiting Period คือระยะเวลารอคอยที่ประกันยังไม่คุ้มครองการเจ็บป่วย เพื่อป้องกันการทำประกันหลังจากรู้ว่าป่วยแล้ว ประกันสุขภาพ AIA Health Happy มีระยะเวลารอคอย 30 วันสำหรับการเจ็บป่วยทั่วไป และ 120 วันสำหรับโรคเฉพาะ อุบัติเหตุคุ้มครองทันที ส่วนประกันโรคร้ายแรงมีระยะเวลารอคอยแตกต่างกันตามผลิตภัณฑ์
Co-Payment คือการร่วมจ่ายค่ารักษาบางส่วนเมื่อเข้ารักษาใน รพ. นอกเครือข่าย AIA Smart Network โดยผู้เอาประกันจ่ายส่วนต่างสูงสุด 15% ของค่ารักษา (เฉพาะกรมธรรม์มาตรฐานใหม่) หากเข้ารักษาใน รพ. ในเครือข่าย AIA Smart Network จะเคลมได้ 100% ไม่ต้องร่วมจ่าย
สวัสดิการบริษัทมักมีวงเงินจำกัด และจะหมดไปเมื่อลาออกหรือเกษียณ ประกันสุขภาพส่วนตัวช่วยเสริมส่วนที่สวัสดิการไม่ครอบคลุม และยังคงคุ้มครองแม้เปลี่ยนงานหรือเกษียณ โดยสามารถใช้ร่วมกันได้ เคลมส่วนที่สวัสดิการไม่จ่าย
เบี้ยประกันสุขภาพลดหย่อนภาษีได้สูงสุด 25,000 บาท/ปี โดยนับรวมอยู่ในวงเงินลดหย่อนเบี้ยประกันชีวิตทั่วไป 100,000 บาท ตัวอย่างเช่น ถ้าจ่ายเบี้ยประกันชีวิต 80,000 บาท และเบี้ยประกันสุขภาพ 25,000 บาท รวม 105,000 บาท จะลดหย่อนได้ 100,000 บาท (ไม่เกินเพดาน)
ขึ้นอยู่กับ 3 ปัจจัย: ระดับ รพ. ที่ต้องการ (รพ.รัฐ vs รพ.เอกชนทั่วไป vs รพ.ชั้นนำ) สวัสดิการเดิมที่มีอยู่แล้ว (ประกันสังคม สวัสดิการบริษัท ข้าราชการ) และงบเบี้ยต่อปีที่จ่ายไหวในระยะยาว โดยทั่วไปวงเงิน 1-5 ล้านบาทเหมาะกับ รพ.เอกชนทั่วไป และ 15-25 ล้านบาทสำหรับ รพ.ชั้นนำ
บริการหลังการขาย
บริการหลังการขายทีม iAgencyAIA
ดูแลตั้งแต่ก่อนเคลม ระหว่างเคลม และติดตามผลหลังเคลม
ติดต่อตัวแทนโดยตรง
พร้อมรับคำปรึกษาทุกช่วงเวลา
ดูแลอย่างจริงใจ
พร้อมอยู่เคียงข้าง ไม่ใช่แค่ตอนเริ่มต้น
ให้คำปรึกษาก่อนเคลม
ประสบการณ์ดูแลเคสสินไหมมากกว่า 1,000 เคส
CFP® Certified Financial Planner
FChFP Fellow Chartered Financial Practitioner
MDRT Million Dollar Round Table