ประกันลดหย่อนภาษี AIA 2569
อ่านต่อ →Tax Planning
บริการ
วางแผนภาษี ด้วยประกันชีวิต
ลดหย่อนภาษีได้สูงสุด 300,000 บาทต่อปี ด้วยการจัดสรรเบี้ยประกันให้ถูกหมวดหมู่
คำนวณสิทธิ์ลดหย่อนภาษี ↓300,000 บาท
เพดานลดหย่อนภาษีรวมสูงสุดต่อปี จากประกันชีวิต สุขภาพ และบำนาญ
35 %
อัตราภาษีเงินได้บุคคลธรรมดาสูงสุด คือเงินที่ได้คืนจากทุกบาทที่ลดหย่อน
10 ปี
สัญญาประกันชีวิตต้องคุ้มครองขั้นต่ำ 10 ปี จึงจะใช้สิทธิ์ลดหย่อนภาษีได้
ทำไมต้องวางแผน
ทำไมต้องวางแผนภาษีด้วยประกัน?
รายได้ที่มากขึ้นมาพร้อมกับภาษีที่สูงขึ้น แต่สิทธิ์ลดหย่อนภาษีจากประกันชีวิตคือโอกาสที่กฎหมายเปิดให้ทุกคน ลดหย่อนได้สูงสุด 300,000 บาทต่อปี แต่คนส่วนใหญ่ใช้สิทธิ์ได้ไม่เต็มเพดาน
ปัญหาไม่ใช่ว่าไม่มีสิทธิ์ แต่เพราะซื้อประกันแบบผิดหมวด ผิดลำดับ หรือเกินเพดานที่ช่วยได้จริง
การวางแผนที่ถูกต้องเปลี่ยนเบี้ยที่จ่ายไปให้มีมูลค่าคืนกลับมาทุกปี ควบคู่กับความคุ้มครองที่ครอบครัวต้องการ
ลดภาษี
ประหยัดภาษีทุกปี
ลดภาษีเงินได้ได้ 15-35% ของเบี้ยที่จ่าย ทุกปีที่ถือกรมธรรม์คือเงินที่ได้คืนจากกรมสรรพากรโดยไม่ต้องทำอะไรเพิ่ม
สะสมทรัพย์
เบี้ยไม่ได้จ่ายทิ้ง
ประกันชีวิตและสะสมทรัพย์มีมูลค่าเวนคืนเพิ่มขึ้นทุกปี ลดหย่อนภาษีไปพร้อมกับสร้างมูลค่าระยะยาวในแผนเดียว
คุ้มครอง+ภาษี
สองเป้าหมายในแผนเดียว
คุ้มครองชีวิตและสุขภาพไปพร้อมกับลดหย่อนภาษี ไม่ต้องเลือกระหว่างความคุ้มครองหรือประหยัดภาษี
เครื่องมือประเมิน
คำนวณลดหย่อนภาษีจากประกัน
เลือกจากปุ่ม หรือพิมพ์ตัวเลขเองในช่องด้านล่าง
ภาษีที่ประหยัดได้ (ประมาณการ)
0
บาท
ที่มา: บทความเพดานลดหย่อนภาษีประกันผลลัพธ์เป็นการประเมินเบื้องต้นเพื่อการวางแผน ไม่ใช่ข้อเสนอประกันหรือคำแนะนำทางการเงิน
วิธีวางแผน
4 ด้าน วางแผนภาษีด้วยประกันชีวิต
แต่ละด้านตอบโจทย์การลดหย่อนภาษีที่ต่างกัน กดเพื่อเรียนรู้รายละเอียดและแผนที่เหมาะสม
ประกันชีวิต เน้นคุ้มครอง ลดหย่อนหมวดที่ 1 (Life Protection)
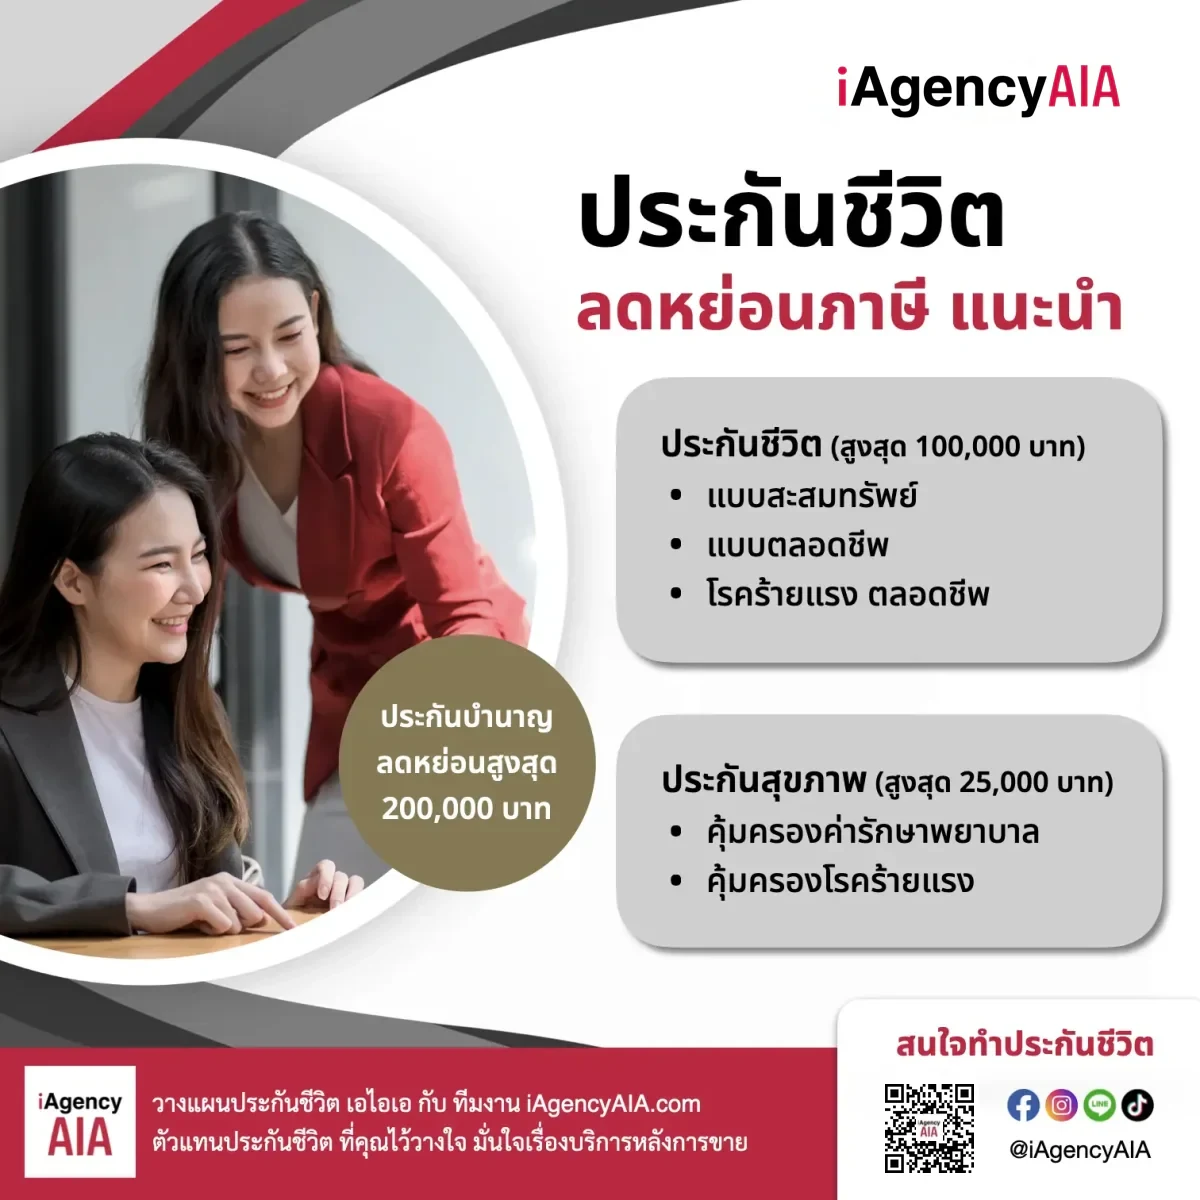
เพดานลดหย่อน: สูงสุด 100,000 บาทต่อปี
เบี้ยประกันชีวิตที่สัญญาคุ้มครอง 10 ปีขึ้นไป สามารถนำไปลดหย่อนภาษีเงินได้บุคคลธรรมดาได้สูงสุด 100,000 บาทต่อปี ประกันชีวิตตลอดชีพเป็นแบบที่เหมาะกับการวางแผนภาษีระยะยาวมากที่สุด เบี้ยคงที่ วางแผนงบได้แน่นอน มีมูลค่าเวนคืนเพิ่มขึ้นทุกปี
ตัวอย่างคำนวณลดหย่อน
AIA 20 Pay Life ชาย 35 ทุน 3,000,000 บาท66,900 บาท/ปี
ลดหย่อนภาษีได้66,900 บาท
ภาษีที่ได้คืน (ฐาน 20%)13,380 บาท/ปี
ภาษีที่ได้คืน (ฐาน 30%)20,070 บาท/ปี
ข้อควรระวัง:
สัญญาต้องคุ้มครอง 10 ปีขึ้นไป หากยกเลิกก่อน 10 ปี ต้องคืนภาษีที่เคยลดหย่อนไป เบี้ยที่เกิน 100,000 บาทต่อปี ส่วนที่เกินไม่สามารถนำไปลดหย่อนได้ เพดาน 100,000 นี้นับรวมเบี้ยประกันสุขภาพด้วย (สุขภาพลดหย่อนได้ไม่เกิน 25,000 จากวงเงิน 100,000 เดียวกัน)
แผนที่เกี่ยวข้อง: AIA 20 Pay Life, AIA 10&15 Pay Life, AIA Pay Life Plus
ปรึกษาแผนประกันชีวิตลดหย่อนภาษี ประกันสะสมทรัพย์ และ บำนาญ ลดหย่อนหมวดที่ 1+2
เพดานรวม: สูงสุด 300,000 บาทต่อปี
ประกันสะสมทรัพย์ลดหย่อนในหมวดประกันชีวิตทั่วไป (สูงสุด 100,000) ประกันบำนาญมีสิทธิ์ลดหย่อนแยกต่างหาก (สูงสุด 15% ของเงินได้ ไม่เกิน 200,000 บาทต่อปี) ทำให้สามารถลดหย่อนรวมได้สูงสุด 300,000 บาทต่อปี
ตัวอย่าง ผู้มีรายได้ 1,200,000 บาท/ปี
เบี้ยสะสมทรัพย์ AIA Excellent 20/20 ชาย 35 ทุน 1M151,900 บาท/ปี
ลดหย่อนหมวด 1 ได้สูงสุด (เพดาน)100,000 บาท
เบี้ยบำนาญ AIA Annuity Sure (60/90) ทุน 1M90,000 บาท/ปี
ลดหย่อนหมวด 2 ได้90,000 บาท
รวมลดหย่อน (ฐาน 30%): ภาษีคืน57,000 บาท/ปี
ข้อควรระวัง:
เพดานบำนาญ 200,000 บาท ต้องตรวจสอบว่าเงินได้ต่อปีเท่าไร เพราะเพดาน 15% อาจต่ำกว่า 200,000 สำหรับผู้ที่รายได้ไม่ถึง 1,333,333 บาทต่อปี เบี้ยบำนาญเมื่อรวมกับกองทุนสำรองเลี้ยงชีพ กบข. RMF กอช. และกองทุนสงเคราะห์ครูเอกชน ต้องไม่เกิน 500,000 บาทต่อปี ประกันสะสมทรัพย์ที่สัญญาคุ้มครองไม่ถึง 10 ปี ลดหย่อนภาษีไม่ได้
แผนที่เกี่ยวข้อง: AIA Excellent 20/20, AIA Endowment 15/25, AIA Saving Sure, AIA Annuity Sure, AIA Annuity Fix
ปรึกษาแผนสะสมทรัพย์และบำนาญ สัญญาเพิ่มเติม ประกันสุขภาพ ลดหย่อนในหมวด 1
เพดานสุขภาพ: ไม่เกิน 25,000 บาทต่อปี (รวมในวงเงิน 100,000)
เบี้ยประกันสุขภาพสามารถนำไปลดหย่อนภาษีได้ไม่เกิน 25,000 บาทต่อปี โดยนับรวมอยู่ในวงเงินลดหย่อนเบี้ยประกันชีวิตทั่วไป 100,000 บาท วิธีวางแผนที่คุ้มค่าคือซื้อประกันสุขภาพแนบในสัญญาหลักประกันสะสมทรัพย์ เพื่อใช้สิทธิ์ลดหย่อนจากทั้งเบี้ยประกันชีวิตและสุขภาพพร้อมกัน
ตัวอย่างคำนวณ
AIA 20 Pay Life ชาย 35 ทุน 3M66,900 บาท/ปี
AIA Health Happy 5M ชาย 31-3518,900 บาท/ปี
เบี้ยรวม: 85,800 บาท (ลดหย่อนได้ทั้งจำนวน)85,800 บาท
ภาษีที่ได้คืน (ฐาน 20%): 85,800 x 20%17,160 บาท/ปี
ข้อควรระวัง:
เบี้ยประกันสุขภาพลดหย่อนได้สูงสุด 25,000 บาท ถ้าเบี้ยสุขภาพเกิน 25,000 ส่วนที่เกินลดหย่อนไม่ได้ เบี้ยสุขภาพ + เบี้ยประกันชีวิตทั่วไป รวมกันต้องไม่เกิน 100,000 บาท ส่วนที่เกินลดหย่อนไม่ได้ สัญญาเพิ่มเติมแต่ละแบบอาจถูกจัดหมวดลดหย่อนต่างกัน ให้ตรวจสอบกับเงื่อนไขกรมธรรม์
แผนที่เกี่ยวข้อง: AIA Health Happy, AIA CI Plus & CI Top Up, AIA Multi-Pay CI Plus
ปรึกษาแผนประกันสุขภาพลดหย่อนภาษี วางแผนภาษีให้ได้ประโยชน์สูงสุด (Combination Strategy)
แนวคิด: ใช้สิทธิ์เต็มทุกหมวด รวม 300,000 บาทต่อปี
การใช้สิทธิ์ลดหย่อนภาษีจากประกันชีวิตให้เต็มประสิทธิภาพ ไม่ใช่แค่ซื้อแบบเดียวแล้วจบ แต่คือการจัดสรรเบี้ยข้ามหมวดให้ลดหย่อนได้สูงสุด ทั้งหมวดประกันชีวิตทั่วไป 100,000 และหมวดบำนาญ 200,000 บาท
ตัวอย่าง ผู้มีรายได้ 1,500,000 บาท/ปี (ฐานภาษี 30%)
หมวด 1: ชีวิต 66,900 + สุขภาพ 18,900 = 85,800ลดหย่อนได้ 85,800
หมวด 2: บำนาญ 90,000 (15% ของ 1,500,000 = 225,000)ลดหย่อนได้ 90,000
รวมลดหย่อนทั้งหมด: 85,800 + 90,000175,800 บาท
ภาษีที่ได้คืน (30%): 175,800 x 30%52,740 บาท/ปี
ข้อควรระวัง:
การเพิ่มเบี้ยบำนาญเพื่อลดหย่อนให้เต็ม 200,000 ต้องตรวจสอบว่ายอดรวมกับกองทุนเกษียณอื่น ไม่เกิน 500,000 บาทต่อปี ประกันชีวิตควบการลงทุน (Unit Linked) ลดหย่อนได้เฉพาะส่วนเบี้ยคุ้มครอง ภาษีที่ได้คืนจริงขึ้นอยู่กับฐานภาษีของแต่ละบุคคล ตัวเลขเป็นการประมาณการเบื้องต้น ควรปรึกษาที่ปรึกษาภาษีสำหรับการวางแผนที่แม่นยำ
แผนที่เกี่ยวข้อง: ใช้ผลิตภัณฑ์จากทั้ง 3 ด้านข้างต้นรวมกัน
ปรึกษาแผนวางแผนภาษีแบบครบวงจร ตัวอย่างสถานการณ์
วางแผนให้เหมาะกับคุณ
กรณีตัวอย่างสมมติเพื่อประกอบการตัดสินใจ ผลประโยชน์จริงเป็นไปตามเงื่อนไขกรมธรรม์ ตัวเลขภาษีเป็นการประมาณการเบื้องต้น ควรปรึกษาที่ปรึกษาภาษีสำหรับการวางแผนที่แม่นยำ
- สถานการณ์ (สมมติ)
- หญิง อายุ 32 ปี รายได้ 600,000 บาทต่อปี (50,000 บาทต่อเดือน) ฐานภาษี 15% มีสวัสดิการบริษัทบางส่วน ยังไม่เคยใช้สิทธิ์ลดหย่อนจากประกันชีวิต
- แผนที่เลือก
- AIA 20 Pay Life ทุน 1,000,000 บาท หญิง อายุ 32 ปี: เบี้ย 16,960 บาท/ปี + เสริม AIA Health Happy วงเงิน 5 ล้านบาท: เบี้ย 22,700 บาท/ปี
- คำนวณลดหย่อน
- เบี้ยประกันชีวิต: 16,960 บาท เบี้ยประกันสุขภาพ: 22,700 บาท (ลดหย่อนได้ไม่เกิน 25,000) รวมลดหย่อน: 39,660 บาท (ไม่เกิน 100,000) ภาษีที่ได้คืน (ฐาน 15%): 5,949 บาทต่อปี
- ผลลัพธ์
- คุ้มครองชีวิต 1 ล้านบาท + ค่ารักษา 5 ล้านบาท ได้ภาษีคืนทุกปีตลอดระยะเวลาชำระเบี้ย มีมูลค่าเวนคืนจาก 20 Pay Life เมื่อเกษียณ
- สถานการณ์ (สมมติ)
- ชาย อายุ 35 ปี รายได้ 1,200,000 บาทต่อปี (100,000 บาทต่อเดือน) ฐานภาษี 30% ยังไม่มีประกันชีวิตและบำนาญ
- แผนที่เลือก
- AIA 20 Pay Life ทุน 3,000,000 บาท ชาย 35: เบี้ย 66,900 บาท/ปี + AIA Health Happy วงเงิน 5 ล้าน ชาย 31-35: เบี้ย 18,900 บาท/ปี + AIA Annuity Sure (60/90) ทุน 1,000,000 บาท: เบี้ย 90,000 บาท/ปี x 25 ปี
- คำนวณลดหย่อน
- หมวด 1 - ประกันชีวิต+สุขภาพ: เบี้ยชีวิต 66,900 + เบี้ยสุขภาพ 18,900 = 85,800 บาท หมวด 2 - ประกันบำนาญ: เบี้ย 90,000 บาท (15% ของ 1,200,000 = 180,000) รวมลดหย่อน: 175,800 บาท ภาษีที่ได้คืน (ฐาน 30%): 52,740 บาทต่อปี
- ผลลัพธ์
- คุ้มครองชีวิต 3 ล้านบาท + ค่ารักษา 5 ล้านบาท + บำนาญ 150,000 บาท/ปีหลังเกษียณ ภาษีที่ได้คืน 52,740 บาทต่อปี เบี้ย 20 Pay Life มีมูลค่าเวนคืนเพิ่มขึ้นทุกปี
- สถานการณ์ (สมมติ)
- ชาย อายุ 35 ปี รายได้ 2,400,000 บาทต่อปี (200,000 บาทต่อเดือน) ฐานภาษี 35% มีกองทุนสำรองเลี้ยงชีพจากบริษัทตนเอง สะสม 100,000 บาทต่อปี
- แผนที่เลือก
- AIA Excellent 20/20 ทุน 1,000,000 บาท ชาย 35: เบี้ย 151,900 บาท/ปี (ลดหย่อนได้สูงสุด 100,000 บาท) + AIA CI Plus ทุน 1,000,000 บาท ชาย 31-35: เบี้ย 3,840 บาท/ปี + AIA Annuity Sure (60/90) ทุน 1,000,000 บาท: เบี้ย 90,000 บาท/ปี
- คำนวณลดหย่อน
- หมวด 1 - ประกันชีวิตทั่วไป: เบี้ย 151,900 บาท ลดหย่อนได้สูงสุด 100,000 บาท (เพดาน) หมวด 2 - ประกันบำนาญ: เบี้ย 90,000 บาท (รวมกบข. 100,000+90,000=190,000 ไม่เกิน 500,000) รวมลดหย่อน: 190,000 บาท ภาษีที่ได้คืน (ฐาน 35%): 66,500 บาทต่อปี
- ผลลัพธ์
- คุ้มครองชีวิต 1 ล้าน + โรคร้ายแรง 1 ล้าน + บำนาญ 150,000/ปีหลังเกษียณ ภาษีที่ได้คืน 66,500 บาทต่อปี เบี้ย Excellent 20/20 รวม 3,038,000 บาท รับคืน 3,400,000 บาท (340% ของทุน)
ผลิตภัณฑ์
วางแผนภาษี ด้วยผลิตภัณฑ์ ประกันชีวิต AIA
01
ประกันชีวิต เน้นคุ้มครอง ลดหย่อนหมวดที่ 1
เบี้ยประกันชีวิตสัญญาคุ้มครอง 10 ปีขึ้นไป ลดหย่อนภาษีได้สูงสุด 100,000 บาทต่อปี เบี้ยคงที่ตลอดสัญญา มีมูลค่าเวนคืน
02
ประกันสะสมทรัพย์ และ บำนาญ ลดหย่อนหมวดที่ 1+2
ประกันสะสมทรัพย์ลดหย่อนหมวด 1 ประกันบำนาญลดหย่อนหมวดพิเศษแยกต่างหากสูงสุด 200,000 บาท รวมเพดานสูงสุด 300,000 บาท
03
สัญญาเพิ่มเติม ประกันสุขภาพ และ โรคร้ายแรง
เบี้ยประกันสุขภาพลดหย่อนได้ไม่เกิน 25,000 บาท รวมในวงเงิน 100,000 บาท ประกันโรคร้ายแรงแนบสัญญาหลักประกันชีวิต

FAQ
คำถามที่พบบ่อย
เบี้ยประกันชีวิตที่สัญญาคุ้มครอง 10 ปีขึ้นไป ลดหย่อนได้สูงสุด 100,000 บาทต่อปี โดยเบี้ยประกันสุขภาพนับรวมอยู่ในวงเงิน 100,000 นี้ด้วย (ลดหย่อนสุขภาพได้ไม่เกิน 25,000 บาท) ในกรณีที่มีประกันบำนาญด้วย สามารถลดหย่อนเพิ่มได้สูงสุด 15% ของเงินได้ และไม่เกิน 200,000 บาท (แยกจากวงเงิน 100,000) รวมทั้งหมดสูงสุด 300,000 บาทต่อปี
ไม่แยก เบี้ยประกันสุขภาพลดหย่อนได้ไม่เกิน 25,000 บาทต่อปี แต่นับรวมอยู่ในวงเงินลดหย่อนเบี้ยประกันชีวิตทั่วไป 100,000 บาท ไม่ใช่วงเงินเพิ่มเติม ตัวอย่างเช่น ถ้าจ่ายเบี้ยประกันชีวิต 80,000 และเบี้ยสุขภาพ 25,000 รวม 105,000 จะลดหย่อนได้แค่ 100,000
เบี้ยประกันบำนาญลดหย่อนได้สูงสุด 15% ของเงินได้ และไม่เกิน 200,000 บาทต่อปี แยกจากวงเงินประกันชีวิตทั่วไป 100,000 บาท แต่เมื่อรวมกับเงินสะสมเข้ากองทุนสำรองเลี้ยงชีพ กบข. RMF กอช. และกองทุนสงเคราะห์ครูเอกชน ทั้งหมดต้องไม่เกิน 500,000 บาทต่อปี
ลดหย่อนได้เฉพาะส่วนเบี้ยคุ้มครองชีวิต ส่วนที่เข้าไปลงทุนลดหย่อนไม่ได้ จำนวนเงินที่ลดหย่อนได้จริงขึ้นอยู่กับสัดส่วนเบี้ยคุ้มครองของแต่ละแผน
ต้องคืนภาษีที่เคยลดหย่อนไปทั้งหมด เพราะสัญญาไม่เข้าเงื่อนไข "คุ้มครอง 10 ปีขึ้นไป" ที่กรมสรรพากรกำหนด นอกจากนี้มูลค่าเวนคืนอาจน้อยกว่าเบี้ยที่ส่งไป การยกเลิกก่อนครบกำหนดจึงเสียทั้งภาษีและมูลค่ากรมธรรม์
สิทธิ์ลดหย่อนเป็นของผู้เอาประกัน (เจ้าของกรมธรรม์) เท่านั้น สามีและภรรยาจะได้สิทธิ์คนละกรมธรรม์ หากต้องการใช้สิทธิ์ทั้งคู่ ควรทำประกันคนละฉบับ
บริการหลังการขาย
บริการหลังการขายทีม iAgencyAIA
ดูแลตั้งแต่ก่อนเคลม ระหว่างเคลม และติดตามผลหลังเคลม
ติดต่อตัวแทนโดยตรง
พร้อมรับคำปรึกษาทุกช่วงเวลา
ดูแลอย่างจริงใจ
พร้อมอยู่เคียงข้าง ไม่ใช่แค่ตอนเริ่มต้น
ให้คำปรึกษาก่อนเคลม
ประสบการณ์ดูแลเคสสินไหมมากกว่า 1,000 เคส
CFP® Certified Financial Planner
FChFP Fellow Chartered Financial Practitioner
MDRT Million Dollar Round Table