
สรุปเร็ว: ลดหย่อนภาษีด้วยประกันได้เท่าไร?
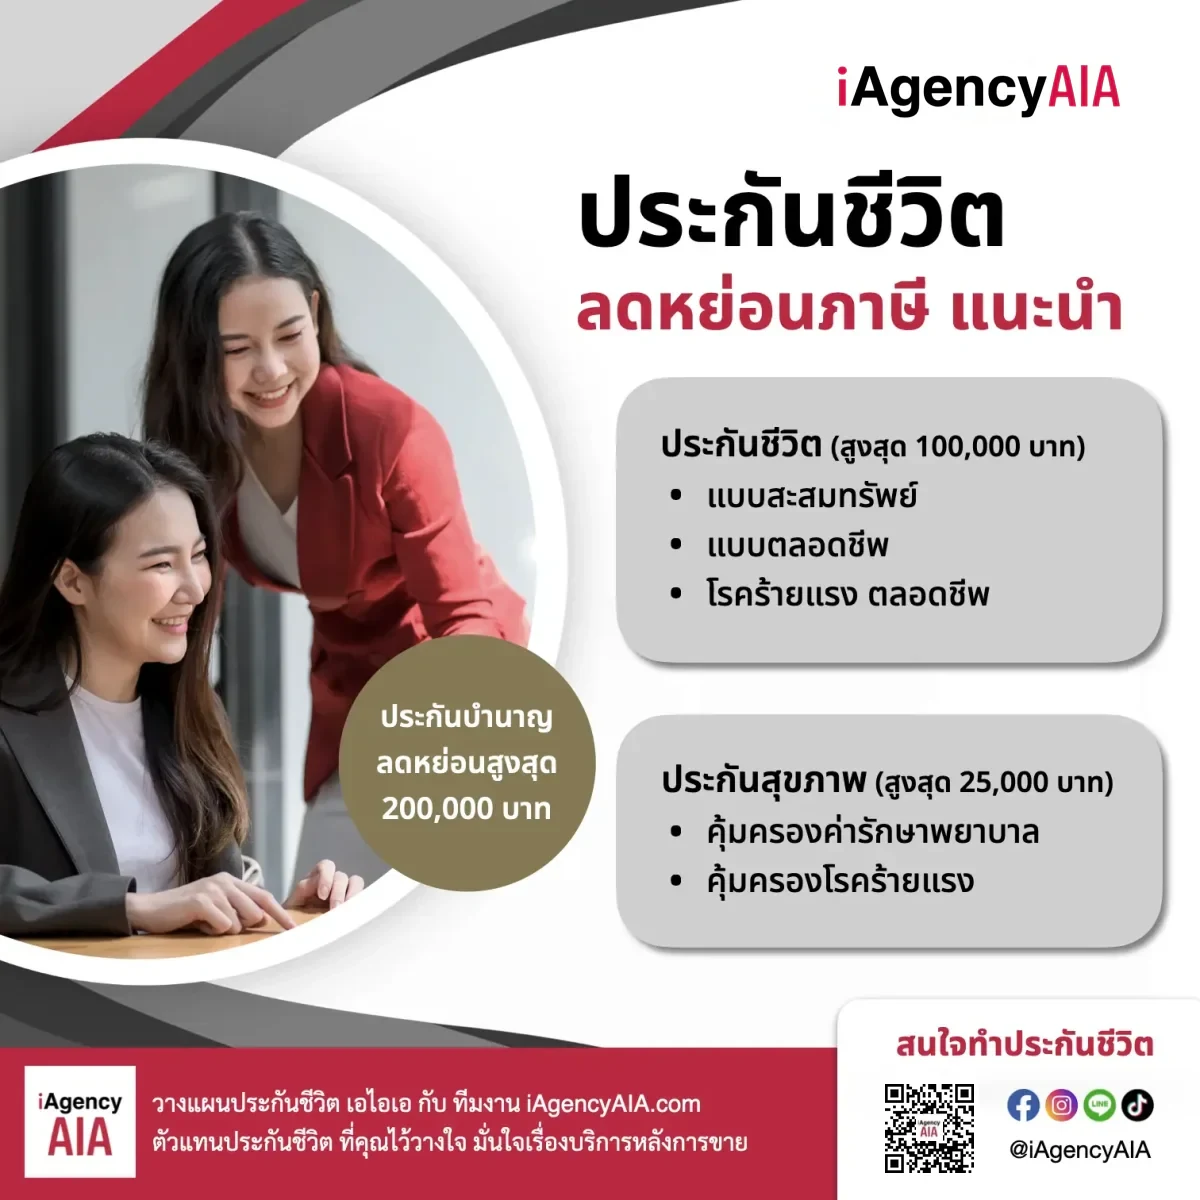
| ประเภท | โควตาลดหย่อน | หมายเหตุ |
|---|---|---|
| ประกันชีวิตทั่วไป | 100,000 บาท | สัญญาหลัก 10 ปีขึ้นไป |
| ประกันสุขภาพ/โรคร้าย | 25,000 บาท | รวมกับประกันชีวิตไม่เกิน 100,000 |
| ประกันบำนาญ | 200,000 บาท | 15% ของรายได้ รวม RMF/SSF ไม่เกิน 500,000 |
กลุ่มที่ 1: ประกันชีวิตลดหย่อนภาษี “เน้นคุ้มครองตัวเอง”
ประกันชีวิต + คุ้มครองโรคร้ายแรง
เลือกแผนส่งเบี้ยสั้นๆ 10 หรือ 20 ปี คุ้มครองทั้งชีวิตและโรคร้ายแรงยาวถึงอายุ 99 ปี จุดเด่นคือ “เบี้ยคงที่” ไม่ปรับขึ้นตามอายุ และ “ไม่ทิ้งเบี้ย”
เหมาะกับผู้ที่ต้องการประกันลดหย่อนภาษี ที่คุ้มครองสุขภาพ และไม่เป็นเบี้ยจ่ายทิ้ง
ประกันสะสมทรัพย์
ส่งเบี้ย 20 ปี คุ้มครอง 20 ปี เน้นผลตอบแทนของเงินคืนที่สม่ำเสมอทุกๆ 4 ปี
เหมาะกับผู้ที่ต้องการสิทธิลดหย่อนภาษี และต้องการเก็บเงินสดแบบมีความเสี่ยงต่ำ ได้เงินคืนเป็นก้อนระหว่างทาง
ประกันบำนาญ (Pension)
ประกันบำนาญที่ช่วยให้เกษียณอย่างมั่นคง ส่งเบี้ยถึงอายุ 59 ปี และรับเงินบำนาญรายปีตั้งแต่อายุ 60-85 ปี (ใช้โควตาลดหย่อนภาษี 200,000 บาทแยกจากประกันชีวิตทั่วไป)
เหมาะกับผู้ที่ต้องการวางแผนชีวิตหลังเกษียณ และต้องการลดหย่อนภาษีในฐานที่สูง (สูงสุด 300,000 บาท รวมทั้งประกันชีวิตและบำนาญ)
กลุ่มที่ 2: ประกันชีวิตลดหย่อนภาษี “เน้นคุ้มครองครอบครัว”
20 Pay Life / Endowment 15/25
เน้นการสร้าง “มรดกเงินสด” ก้อนใหญ่ให้คนข้างหลัง ด้วยการใช้เบี้ยประกันจำนวนน้อยแลกกับทุนประกันที่สูง (Leverage)
- 20 Pay Life: ส่งเบี้ย 20 ปี คุ้มครองตลอดชีพ 99 ปี (เน้นมรดกสูงสุด)
- Endowment 15/25: ส่งเบี้ยสั้นกว่า มีเงินคืนให้ทุกปี
กลุ่มที่ 3: ประกันสุขภาพ และโรคร้ายแรง ลดหย่อนภาษี
เบี้ยประกันสุขภาพและโรคร้ายแรง (สัญญาเพิ่มเติม) สามารถนำมาลดหย่อนภาษีได้ตามจริง สูงสุดไม่เกิน 25,000 บาท (และเมื่อรวมกับประกันชีวิตทั่วไปต้องไม่เกิน 100,000 บาท)
AIA Health Happy (ประกันสุขภาพเหมาจ่าย, ปิดรับใบคำขอ 30 พ.ย. 2569)
“เหมา เบิ้ล คุ้ม” อุ่นใจเรื่องค่ารักษาพยาบาล ไม่จุกจิกเรื่องวงเงินย่อย หากเป็น 6 โรคร้ายแรงหลัก เบิ้ลวงเงินให้ 2 เท่า
AIA CI SuperCare (โรคร้ายแรง)
ประกันโรคร้ายแรงตลอดชีพ รับเงินก้อนเมื่อตรวจพบ คุ้มครองระดับต้นถึงรุนแรง 62 โรค/การรักษา (ผลประโยชน์รวมไม่เกิน 100% ของทุนประกัน)