1. วางแผนภาษีสำหรับหมอฟัน
ทำไมหมอฟันต้องสนใจภาษี?
รายได้หมอฟันจำนวนมากเป็น เงินสด + รายได้ค่าเวร + รายได้คลินิกส่วนตัว ซึ่งเสียภาษีเต็มจำนวน และบางปีภาระภาษีอาจสูงถึง 25-35%
ประกันช่วยจัดโครงสร้างภาษีได้อย่างไร?
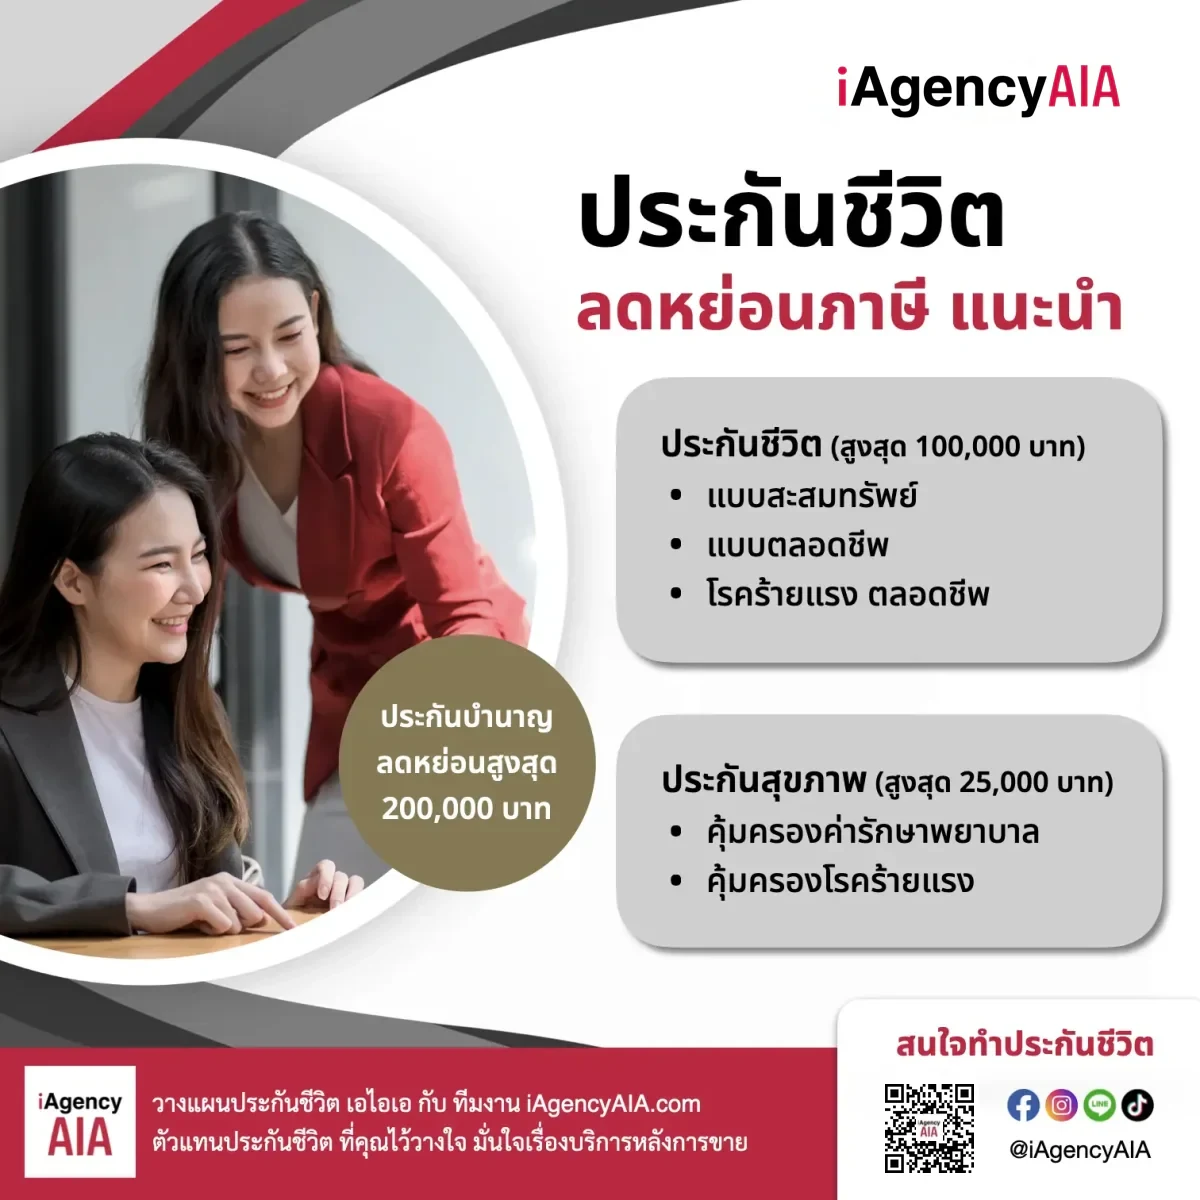
- ใช้ประกันบางแบบลดหย่อนภาษีได้ (ขึ้นกับเกณฑ์แต่ละปี)
- สร้างสภาพคล่องมรดก กรณีเกิดเหตุไม่คาดคิด
- ป้องกันครอบครัวจากภาระหนี้สินคลินิกหรือค่าใช้จ่ายฉุกเฉิน
- ลดความเสี่ยงต้องขายกิจการ หรือขายเครื่องมือทันตกรรมอย่างเร่งด่วน
2. วางแผนเกษียณสำหรับหมอฟัน
ประกันบำนาญ: รายได้หลังเกษียณแบบคงที่
เหมาะสำหรับหมอฟันที่ต้องการ:
- รายได้หลังเกษียณแน่นอนทุกปี
- วางแผนแบบไม่ต้องบริหารพอร์ตเอง
- รองรับช่วงอายุ 55-65 ปี ที่อาจลดจำนวนเคสลง
Unit-linked: ลงทุน + คุ้มครอง + สภาพคล่อง
เหมาะกับทันตแพทย์ที่ยังอายุไม่มากและต้องการเติบโตของเงิน:
- ปรับระดับความเสี่ยงได้
- ถอนบางส่วนได้สำหรับเงินคลินิกฉุกเฉิน ค่าอุปกรณ์
- มีคุ้มครองชีวิตควบคู่กัน
- สร้างเงินก้อนเกษียณแบบยืดหยุ่น
ปิดความเสี่ยงสุขภาพที่กระทบอาชีพทันที
ความเสี่ยงใหญ่ของหมอฟัน:
- นิ้ว ข้อมืออักเสบ / Carpal Tunnel
- ปวดคอ หลัง
- ปัญหาสายตาจากการมองระยะใกล้นาน ๆ
- โรคเรื้อรังที่เกิดจากความเครียดสะสม
ประกันสุขภาพ + โรคร้ายแรงช่วยป้องกันเงินเกษียณจากค่าใช้จ่ายรักษาที่คาดไม่ถึง
3. เทคนิคจัดโครงสร้างประกัน แบบหมอฟันโดยเฉพาะ
เทคนิค 1: ทำประกันชีวิตเพื่อคุ้มครองรายได้ของครอบครัว
เพราะรายได้หมอฟันขึ้นกับจำนวนเคส หากเกิดเหตุ ครอบครัวอาจไม่มีเงินหมุนในระยะสั้น ประกันชีวิตช่วยชดเชยรายได้ที่หายไปได้ทันที
เทคนิค 2: ใช้ Unit-linked เป็นสภาพคล่องคลินิก
- ถอนบางส่วนได้สำหรับซื้ออุปกรณ์ใหม่
- ใช้เป็นเงินสำรองเวลาคนไข้ลดลง
- ยังคงคุ้มครองชีวิตอยู่
เทคนิค 3: แยกประกันตามวัตถุประสงค์
- คุ้มครองครอบครัว - ประกันชีวิต
- เงินเกษียณ - บำนาญ + UL
- สุขภาพ - IPD/OPD
- โรคร้ายแรง - CI
- ความเสี่ยงมือ หลัง ตา - ทุพพลภาพ
เทคนิค 4: ทำมรดกชดเชยมูลค่าคลินิก
กรณีหมอฟันเป็นเจ้าของคลินิก เงินประกันช่วยชดเชยมูลค่าธุรกิจให้ครอบครัวได้ และลดโอกาสต้องขายกิจการในราคาต่ำ
4. โครงสร้างแผนประกันที่แนะนำสำหรับหมอฟัน
อายุ 25-35 ปี (เริ่มทำงาน)
- สุขภาพ + โรคร้ายแรง
- Unit-linked เร่งเงินเกษียณ
- ประกันชีวิตเริ่มต้นเพื่อป้องกันรายได้
อายุ 35-45 ปี (เริ่มมีคลินิก/รายได้สูง)
- เพิ่มเบี้ย UL / บำนาญ
- คุ้มครองชีวิต 5-15 ล้านบาทขึ้นไป
- ทุพพลภาพระดับสูง
อายุ 45-55 ปี (เริ่มลดเคส)
- ทยอยปรับพอร์ต Unit-linked ให้เสี่ยงต่ำลง
- ล็อกเงินบำนาญเพิ่ม
- เสริมสุขภาพ IPD+OPD