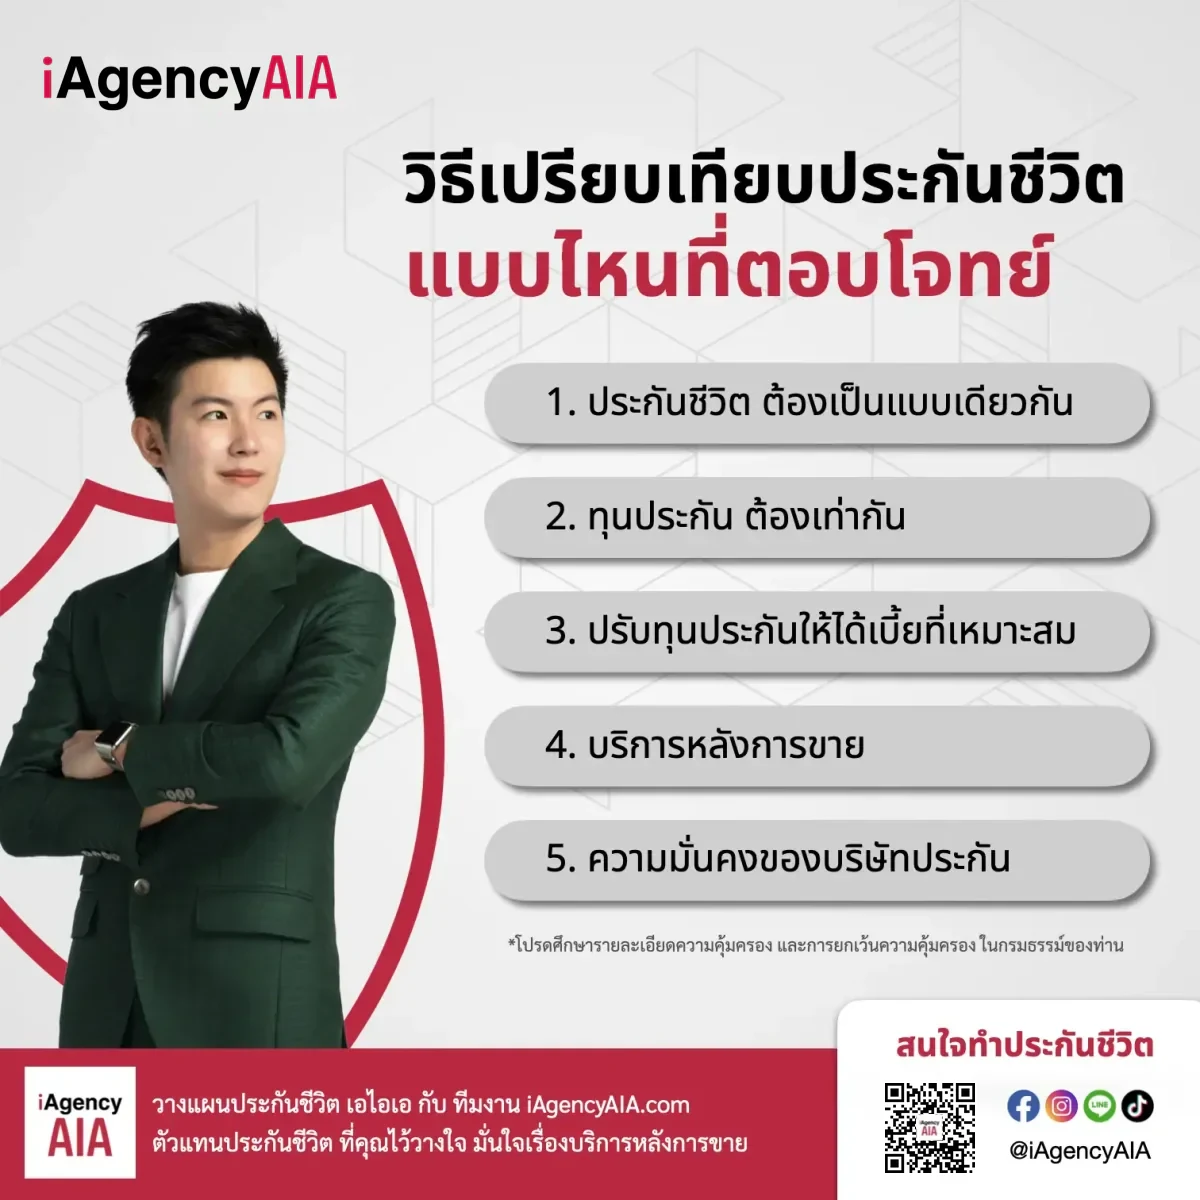

1. เริ่มต้นจากประเภทประกันที่ “เป็นกลุ่มเดียวกัน”
ไม่ควรเอาประกันสะสมทรัพย์ไปเทียบเบี้ยกับประกันแบบตลอดชีพ เพราะทำหน้าที่ต่างกัน ควรเปรียบเทียบแผนที่อยู่ในหมวดหมู่เดียวกันเพื่อให้เห็นภาพความคุ้มค่าที่แท้จริง
แบบชั่วระยะเวลา (Term)
เน้นความคุ้มครองสูง ในราคาเบี้ยที่ต่ำที่สุด เน้นป้องกันความเสี่ยง
แบบตลอดชีพ (Whole Life)
เน้นความคุ้มครองระยะยาว เพื่อเป็นมรดกและวางแผนภาษี
แบบสะสมทรัพย์ (Endowment)
เน้นการออมเงินพร้อมความคุ้มครอง เน้นผลตอบแทน
แบบบำนาญ (Annuity)
เน้นสร้างกระแสเงินสดหลังเกษียณ จ่ายเป็นงวดสม่ำเสมอ
ควบการลงทุน (Unit Linked)
เน้นความยืดหยุ่นและโอกาสเติบโตของเงินทุนผ่านกองทุนรวม
2. ใช้ทุนประกันที่เท่ากัน เพื่อหาจุดคุ้มค่า
การเปรียบเทียบแผนประกันโดยตั้งเป้าที่ “ทุนประกัน” เท่ากัน จะช่วยให้เข้าใจความแตกต่างของแต่ละแผนได้ชัดเจนที่สุด
กรณีเน้นความคุ้มครองชีวิต (เสียชีวิตทุกกรณี): ให้ดูที่ “เบี้ยต่อทุน” แผนไหนจ่ายน้อยกว่าแต่ได้ทุนเท่ากัน แผนนั้นคือพลังทวีเงินที่ดีกว่า
| ตัวอย่างแผน | ทุนประกัน | เบี้ยโดยประมาณ |
|---|---|---|
| แบบตลอดชีพ AIA | 1,000,000 บาท | หลักหมื่นต้น ๆ / ปี |
| แบบสะสมทรัพย์ | 1,000,000 บาท | หลักแสน / ปี |
ตัวเลขเป็นตัวอย่างเพื่อประกอบความเข้าใจ เบี้ยจริงขึ้นอยู่กับอายุ เพศ และเงื่อนไขการรับประกัน ขอใบเสนอราคาก่อนตัดสินใจ
หมายเหตุ: หากเป้าหมายคือ “มรดก” แบบตลอดชีพจะตอบโจทย์กว่า แต่ถ้าเป้าหมายคือ “เงินออม” แบบสะสมทรัพย์จะมีเงินคืนระหว่างทางและเมื่อครบสัญญา
เทคนิค: อย่าดูที่ “เบี้ยน้อย” อย่างเดียว ให้ดูที่ “เบี้ยน้อยเทียบกับทุนที่ได้” และสอดคล้องกับเป้าหมาย
3. คำนวณผลตอบแทนที่แท้จริง (IRR)
สำหรับประกันกลุ่มสะสมทรัพย์หรือบำนาญ อย่าดูแค่ “เงินคืนกี่เปอร์เซ็นต์” เพราะเปอร์เซ็นต์มักเทียบจากทุนประกัน ไม่ใช่เบี้ยที่จ่ายจริง
IRR (Internal Rate of Return) คืออะไร? คือผลตอบแทนที่แท้จริงต่อปีจากเงินที่จ่ายเบี้ยเข้าไปทั้งหมด เทียบกับเงินที่จะได้รับคืนในอนาคตทั้งหมด ค่านี้ให้ภาพจริง ไม่บิดเบือนเหมือนเปอร์เซ็นต์เงินคืน ยิ่ง IRR สูง = ยิ่งคุ้มค่า
ตัวอย่าง: ประกันสะสมทรัพย์ที่บอกว่า "รับเงินคืน 500%" ฟังดูดี แต่พอคำนวณ IRR จริง อาจอยู่ที่ 2-3% ต่อปีเท่านั้น เทียบแล้วอาจไม่เหนือกว่าพันธบัตรด้วยซ้ำ
4. บริการหลังการขายและระบบตัวแทน
สัญญาประกันชีวิตคือสัญญาระยะยาว 10-20 ปีหรือนานกว่านั้น การมีตัวแทนมืออาชีพคอยดูแลและระบบบริการลูกค้าที่ดี คือสิ่งสำคัญที่มักถูกมองข้ามในตอนเปรียบเทียบ
สิ่งที่ควรพิจารณา:
- ระบบเคลมที่รวดเร็ว มีตัวแทนช่วยประสานงาน
- การติดตามกรมธรรม์ แจ้งเตือนชำระเบี้ย ตรวจสิทธิ์ อัปเดตโปรโมชั่นใหม่
- การปรับแผน ชีวิตเปลี่ยน แผนประกันก็ควรปรับตาม
- ความยั่งยืนของตัวแทน เลือกตัวแทนที่ทำงานจริงจังระยะยาว ไม่ใช่ขายแล้วหายไป
5. ตรวจสอบความมั่นคงของบริษัทประกัน
ควรเลือกบริษัทประกันที่มีงบการเงินแข็งแกร่ง มีประวัติการจ่ายเคลมที่ดี และได้รับความเชื่อถือในระดับสากล
สิ่งที่ควรเช็ค:
- อัตราส่วนความเพียงพอของเงินกองทุน (CAR) ยิ่งสูงยิ่งมั่นคง ตามเกณฑ์ คปภ. ต้องไม่ต่ำกว่า 100% และหากต่ำกว่า 140% คปภ. อาจกำหนดมาตรการกำกับดูแลฐานะการเงินของบริษัท
- Credit Rating จากสถาบันระดับสากล เช่น Fitch, S&P, Moody’s
- ประวัติการจ่ายเคลม เคลมง่าย เคลมเร็ว อัตราการจ่ายเคลมสูง
- อายุของบริษัท บริษัทที่อยู่มานาน ผ่านวิกฤตต่าง ๆ ย่อมน่าเชื่อถือมากกว่า