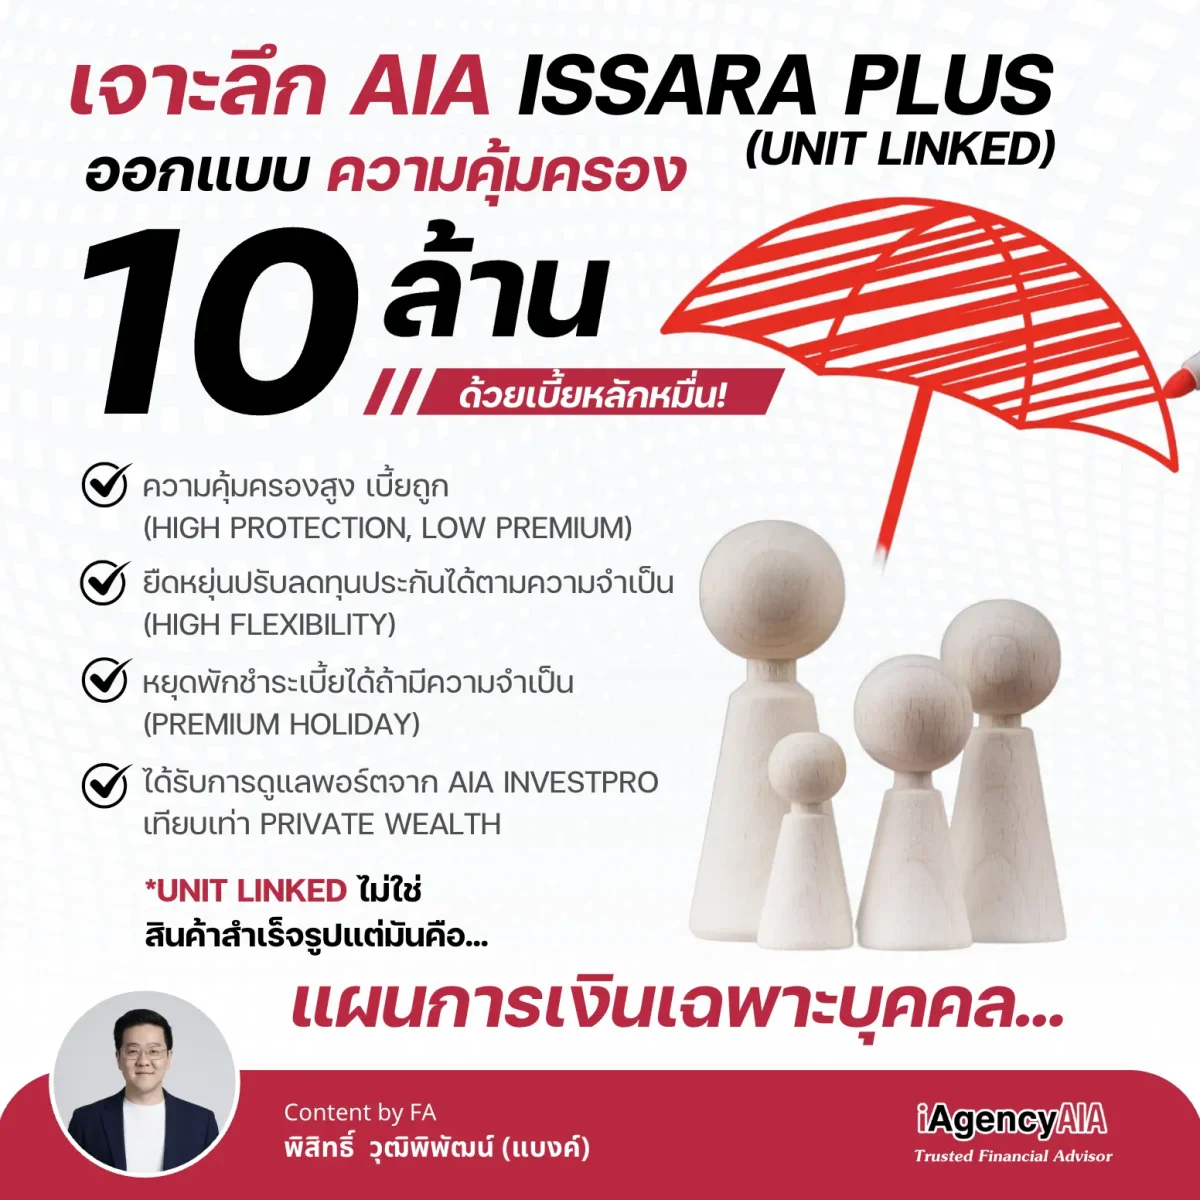
1. ความลับของ “ทุน 10 ล้าน” ที่ออกแบบได้เอง
ถ้าอายุ 30-35 ปี และอยากมีมรดก 10 ล้านบาทให้ลูก หรือเพื่อค้ำประกันหนี้ธุรกิจ การทำประกันแบบเดิม (Whole Life) อาจต้องจ่ายเบี้ยสูงและจ่ายไปตลอด 20 ปี
แต่สำหรับ Unit Linked ใช้กลยุทธ์ “ซื้อความเสี่ยงเฉพาะช่วงที่จำเป็น”:
หลักการ: ในช่วง 10-20 ปีแรก ค่าประกันชีวิต (COI) ถูกมาก เพราะยังอายุน้อย ดังนั้นเงินส่วนใหญ่จะไปลงทุนในกองทุนแทน เมื่อมูลค่ากรมธรรม์เติบโตขึ้นตามผลตอบแทน ทุนประกันส่วนเกิน (NAR) จะลดลงเรื่อย ๆ ทำให้ COI ในอนาคตลดลงตามไปด้วย
2. ผ่าโครงสร้างค่าใช้จ่าย: โปร่งใสทุกบาท
ความแฟร์ของ Unit Linked คือ “ความโปร่งใส” (Transparency) จะรู้เลยว่าเงินที่จ่ายไป ถูกหักอะไรบ้าง:
เบี้ยที่จ่าย = COI (ค่าความเสี่ยง) + Admin Fee + เงินลงทุน (กองทุน)
COI = Cost of Insurance | ลดลงเมื่อมูลค่ากรมธรรม์โต
คำเตือน: ตัวเลขคาดการณ์เป็นเพียงภาพประกอบจากสมมติฐานผลตอบแทน ไม่ใช่การรับประกัน มูลค่าจริงขึ้นอยู่กับผลการดำเนินงานของกองทุน
ทำไมต้องเป็น AIA Issara Plus?
ประกันควบการลงทุน (Unit Linked) ที่ยืดหยุ่นที่สุดในตลาด
- ปรับทุนได้ตลอด: เพิ่มทุนเมื่อมีภาระหนี้ ลดทุนเมื่อเข้าสู่เกษียณ
- หยุดพักชำระได้: ถ้ามีปัญหาเรื่องกระแสเงินสด สามารถพักจ่ายเบี้ยชั่วคราว
- เลือกกองทุนเอง: กระจายลงทุนผ่านกองทุน AIA ที่มีให้เลือกหลากหลาย
- ถอนบางส่วนได้: เมื่อมูลค่ากรมธรรม์โต สามารถถอนเงินบางส่วนออกมาใช้ได้
AIA Issara Plus เหมาะกับใครที่สุด?
- คนอายุ 25-45 ที่ต้องการมรดก/หลักประกันสูง ด้วยเบี้ยต่ำ
- เจ้าของธุรกิจที่ต้องการค้ำประกันหนี้สิน Key Man Insurance
- คนที่ต้องการความยืดหยุ่นในการปรับแผนตามจังหวะชีวิต
- คนที่รับความผันผวนของการลงทุนได้ และเข้าใจหลัก DCA
- ครอบครัวที่ต้องการสร้างกองทุนมรดกให้ลูกระยะยาว