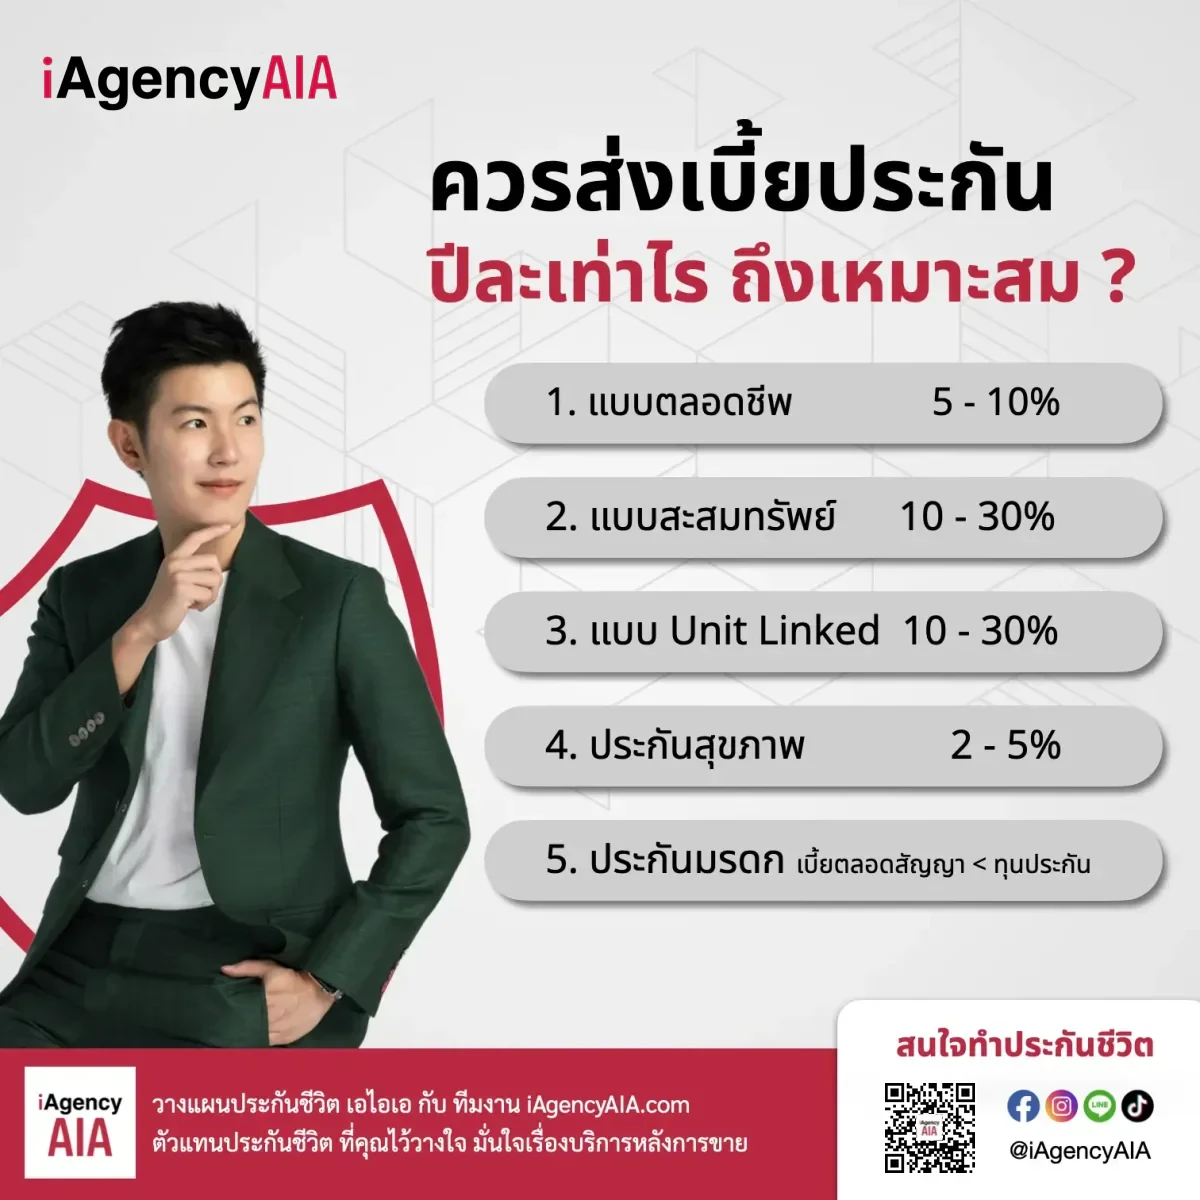
1. เบี้ยประกันเพื่อความคุ้มครอง (เน้นทุนประกันสูง)
เหมาะสำหรับผู้ที่เป็นเสาหลักของครอบครัว หรือมีหนี้สินที่ต้องรับผิดชอบ โดยเน้นใช้เบี้ยประกันให้น้อยที่สุดเพื่อให้ได้ความคุ้มครอง (ทุนประกัน) ที่สูงที่สุด
สัดส่วนที่แนะนำ: ประมาณ 5-10% ของรายได้ต่อปี
2. เบี้ยประกันเพื่อการสะสมทรัพย์และบำนาญ
เป็นการออมเงินอย่างมีระเบียบเพื่อเป้าหมายในอนาคต เช่น ทุนการศึกษาลูก หรือเงินใช้หลังเกษียณ หัวใจสำคัญคือการเลือกเบี้ยที่มั่นใจว่าสามารถส่งได้สม่ำเสมอจนครบสัญญา
สัดส่วนที่แนะนำ: ประมาณ 10-30% ของรายได้ต่อปี ขึ้นอยู่กับภาระค่าใช้จ่ายปัจจุบัน
3. ประกันชีวิตควบการลงทุน (Unit Linked)
เหมาะสำหรับผู้ที่ต้องการความยืดหยุ่น สามารถปรับเปลี่ยนทุนประกันหรือหยุดพักชำระเบี้ยได้ในอนาคต พร้อมโอกาสรับผลตอบแทนจากการลงทุนในกองทุนรวม
การลงทุนมีความเสี่ยง ผู้ลงทุนอาจได้รับเงินคืนมากกว่าหรือน้อยกว่าเบี้ยที่จ่าย บริษัทไม่รับรองหรือการันตีผลตอบแทน
สัดส่วนที่แนะนำ: 5-30% ของรายได้ต่อปี ปรับเปลี่ยนได้ตามเป้าหมาย
4. เบี้ยประกันสุขภาพ
เพื่อโอนย้ายความเสี่ยงเรื่องค่ารักษาพยาบาลที่พุ่งสูงขึ้นทุกปี ไม่ให้กระทบกับเงินออมหลัก โดยเน้นความคุ้มครองที่ครอบคลุมค่ารักษาในโรงพยาบาลที่ใช้บริการประจำ
สัดส่วนที่แนะนำ: ประมาณ 2-5% ของรายได้ต่อปี
5. ประกันมรดก
เป็นการใช้เงินก้อนเล็กเพื่อสร้างเงินสดก้อนใหญ่ทันทีให้ลูกหลาน หลักการพิจารณาคือ “ความคุ้มค่า” ระหว่างเบี้ยที่จ่ายกับมรดกที่จะได้รับ
ประกันมรดกเป็นทางเลือกเสริมจาก 4 ประเภทหลักด้านบน ไม่มีสัดส่วน % ที่กำหนดตายตัว การวางแผนขึ้นอยู่กับทุนประกันที่ต้องการและอายุที่เริ่มทำ