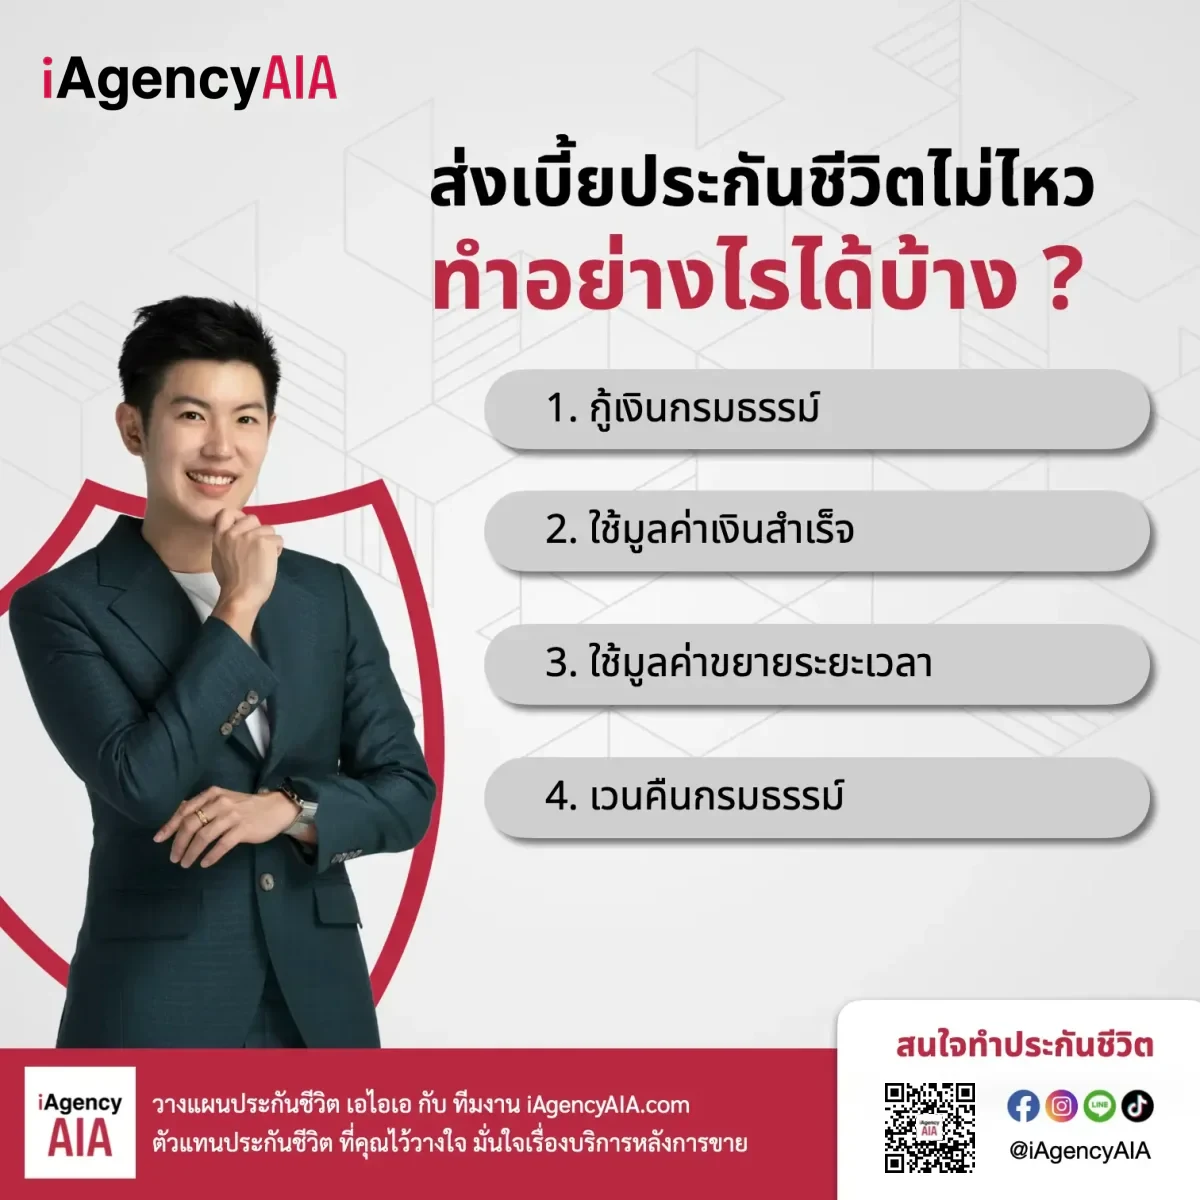

1. กู้เงินกรมธรรม์ / กู้อัตโนมัติ (Policy Loan / APL)
เหมาะสำหรับกรณีที่ “ต้องการหยุดส่งเบี้ยชั่วคราว” เนื่องจากปัญหาสภาพคล่องระยะสั้น แต่ยังต้องการรักษาความคุ้มครองและผลประโยชน์ทุกอย่างไว้เท่าเดิม
เมื่อส่งเบี้ยประกันชีวิตมาอย่างน้อย 2 ปีขึ้นไป กรมธรรม์ส่วนใหญ่จะมี “มูลค่าเงินสด” สะสมอยู่ สามารถทำเรื่องกู้เงินส่วนนี้มาเพื่อชำระเบี้ยประกันหรือใช้จ่ายยามฉุกเฉินได้
- อัตราดอกเบี้ย: คิดตามที่ระบุในกรมธรรม์แต่ละแบบ คิดตามจริงเป็นรายวัน
- ความคุ้มครอง: สัญญาประกันชีวิตและสัญญาเพิ่มเติมยังคงมีผลคุ้มครองต่อไปตามปกติ
- การกู้อัตโนมัติ (APL): หากลืมจ่ายเบี้ยจนพ้นระยะผ่อนผัน ระบบจะกู้เงินจากมูลค่าที่มีมาชำระเบี้ยให้โดยอัตโนมัติเพื่อให้ความคุ้มครองไม่ขาดตอน
ข้อดี: รักษาความคุ้มครองเต็มจำนวน สัญญาเพิ่มเติม (สุขภาพ/CI) ยังคงอยู่ จ่ายคืนเมื่อพร้อม ยืดหยุ่น / ข้อเสีย: มีดอกเบี้ย (อัตราตามกรมธรรม์)
2. ใช้มูลค่าเงินสำเร็จ (Reduced Paid-up)
เหมาะสำหรับกรณีที่ “ต้องการหยุดส่งเบี้ยถาวร” โดยไม่ต้องการเวนคืนเป็นเงินสด แต่ต้องการให้คุ้มครองต่อไปจนครบสัญญาเดิม
คือการหยุดส่งเบี้ยที่เหลือทั้งหมด โดยใช้มูลค่าเงินสดที่มีอยู่มาซื้อความคุ้มครองแบบจ่ายครั้งเดียวแทน
- ความคุ้มครอง: คุ้มครองชีวิตต่อไปจนถึงวันครบกำหนดสัญญาเดิม
- ทุนประกัน: ทุนประกันจะ “ลดลง” ตามตารางมูลค่าเงินสำเร็จ ณ ปีกรมธรรม์นั้น ๆ
- สิทธิประโยชน์: เมื่อครบสัญญาหรือเสียชีวิต จะได้รับเงินคืนเท่ากับทุนประกันใหม่ที่ลดลง
หมายเหตุ: สัญญาเพิ่มเติม (เช่น ประกันสุขภาพ) มักจะสิ้นสุดลงเมื่อใช้สิทธินี้
ข้อดี: ไม่ต้องส่งเบี้ยอีกตลอดไป ความคุ้มครองอยู่จนครบสัญญาเดิม / ข้อเสีย: ทุนประกันลดลง สัญญาเพิ่มเติมสิ้นสุด (สุขภาพ/CI หลุด)
3. ใช้มูลค่าขยายระยะเวลา (Extended Term)
เหมาะสำหรับกรณีที่ “ต้องการหยุดส่งเบี้ยถาวร” และยังต้องการ “ทุนประกันชีวิตเท่าเดิม” เพื่อเป็นมรดกให้ครอบครัว
คือการหยุดส่งเบี้ยทั้งหมด แต่ขอรักษาทุนประกันชีวิตไว้เท่าเดิม ไปอีกระยะหนึ่ง
- ความคุ้มครอง: ทุนประกันชีวิตเท่าเดิม (ไม่ลดทุนเหมือนข้อ 2)
- ระยะเวลา: ระยะเวลาคุ้มครองจะ “สั้นลง” ตามมูลค่าเงินสดที่เหลืออยู่
- สิทธิประโยชน์: หากเสียชีวิตในช่วงที่ขยายระยะเวลา ครอบครัวจะได้รับเงินชดเชยเต็มทุนประกันเดิม
หมายเหตุ: เมื่อพ้นระยะเวลาที่ขยายไปแล้ว สัญญาจะสิ้นสุดลงโดยไม่มีเงินคืน
ข้อดี: ทุนประกันเท่าเดิม คุ้มครองเต็ม ไม่ต้องส่งเบี้ยอีก / ข้อเสีย: ระยะเวลาสั้นลง หลังครบระยะไม่มีเงินคืนเหลือ
4. เวนคืนกรมธรรม์ (Surrender)
เหมาะสำหรับกรณีที่ “ไม่ต้องการมีความคุ้มครองชีวิตอีกต่อไป” และต้องการรับเงินสดคืนมาทั้งหมดในคราวเดียว
คือการขอยกเลิกสัญญากรมธรรม์ เพื่อขอรับมูลค่าเงินสดคืนตามตารางมูลค่าเวนคืนที่ระบุไว้ในเล่มกรมธรรม์
ข้อควรระวัง: วิธีนี้แนะนำเป็นทางเลือกสุดท้าย เพราะมักจะได้รับเงินคืนน้อยกว่าเบี้ยที่ส่งไป (ขาดทุน) ความคุ้มครองทุกอย่างจะสิ้นสุดลงทันที และไม่สามารถขอต่ออายุสัญญาได้อีกในอนาคต
ควรพิจารณาเวนคืนเฉพาะเมื่อ:
- ต้องการเงินก้อนด่วนจริง ๆ และไม่มีทางเลือกอื่น
- กรมธรรม์สะสมเบี้ยมามากกว่า 15-20 ปี (ขาดทุนน้อยลง)
- ไม่ต้องการความคุ้มครองอีกต่อไป และไม่ต้องการรักษาประวัติสุขภาพ
ตารางเปรียบเทียบ 4 ทางเลือก
| ทางเลือก | ต้องส่งเบี้ย? | ทุนประกัน | สัญญาเพิ่มเติม |
|---|---|---|---|
| 1. กู้เงินกรมธรรม์ (APL) | ชั่วคราว ค้างได้ | เต็มจำนวน | ยังอยู่ |
| 2. ใช้เงินสำเร็จ (Reduced Paid-Up) | ไม่ต้อง | ลดลง | สิ้นสุด |
| 3. ขยายระยะเวลา (Extended Term) | ไม่ต้อง | เต็มจำนวน | สิ้นสุด |
| 4. เวนคืนกรมธรรม์ (Surrender) | ไม่ต้อง | สิ้นสุด | สิ้นสุด |
ทางเลือกที่ดีที่สุดขึ้นอยู่กับสถานการณ์ของคุณ ก่อนตัดสินใจ ทักมาให้ช่วยคำนวณและวิเคราะห์ที่ LINE: @iAgencyAIA