ประกันสุขภาพแนบประกันชีวิตคุ้มครองยาว
ประกันสุขภาพ

ประกันสุขภาพแนบประกันชีวิตคุ้มครองยาว

ประกันสุขภาพเป็นสัญญาเพิ่มเติมที่ต้องแนบกับประกันชีวิตสัญญาหลัก หากสัญญาหลักคุ้มครองสั้น ประกันสุขภาพจะหลุดกลางทาง บทความนี้อธิบายว่าทำไมการเลือกสัญญาหลักที่คุ้มครองถึงอายุ 85-99 ปี จึงเป็นกุญแจสำคัญของการวางแผนประกันสุขภาพระยะยาว

สิ่งที่คุณจะได้รับจากบทความนี้
สรุปสำคัญ
  • ประกันสุขภาพเป็นสัญญาเพิ่มเติมที่ต่ออายุได้แค่เท่าสัญญาหลัก ถ้าสัญญาหลักคุ้มครองสั้น ประกันสุขภาพจะหลุดกลางทาง ตรงจุดที่ต้องการที่สุด
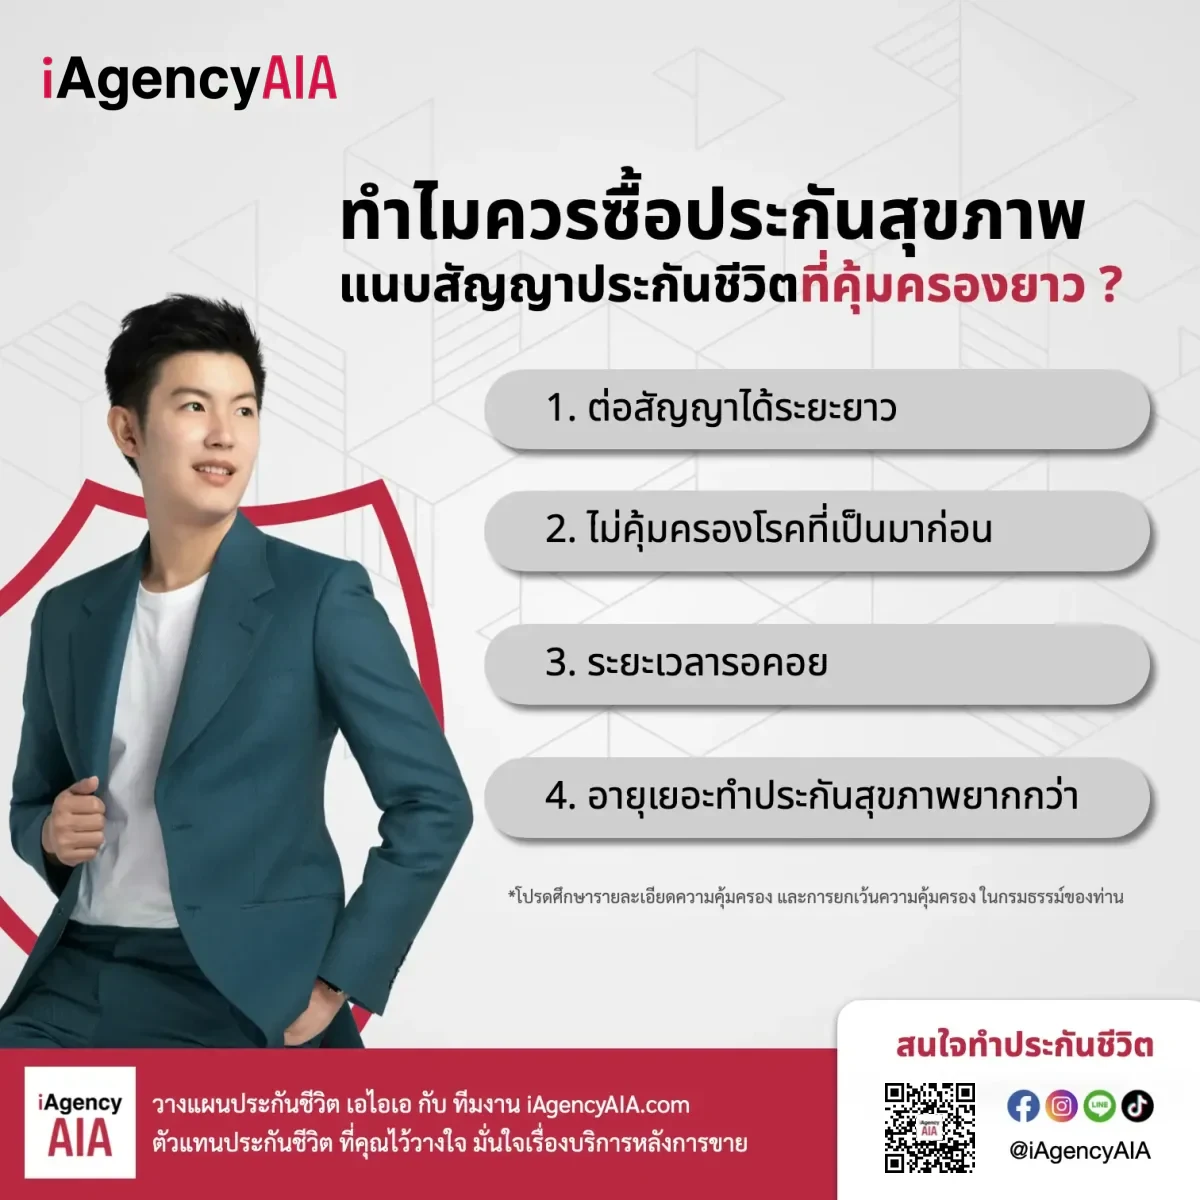
  • ถ้าต้องสมัครใหม่ตอนอายุมาก เสี่ยง 4 ปัญหา: โรคระหว่างทางทำใหม่ไม่ได้ ต้องเริ่มระยะรอคอยใหม่ อายุเกินเพดานสมัคร และเบี้ยแพงขึ้น
  • เลือกสัญญาหลักที่คุ้มครองถึงอายุ 85-99 ปี เช่น ตลอดชีพ 20 Pay Life หรือ Unit Linked Issara Plus เพื่อให้สุขภาพอยู่ได้ตลอดชีวิต

ประกันสุขภาพต่ออายุได้แค่เท่าสัญญาหลัก

หลายคนเลือกสัญญาหลักที่ราคาถูกแต่คุ้มครองสั้น ทำให้สุขภาพหลุดกลางทางตอนอายุมาก ซึ่งเป็นช่วงที่ต้องการมากที่สุด

กฎสำคัญ: "สัญญาเพิ่มเติมประกันสุขภาพจะต่อสัญญาได้ไม่เกินระยะเวลาคุ้มครองสัญญาประกันชีวิต" ถ้าสัญญาหลักคุ้มครองถึงอายุ 60 ปี สุขภาพก็จบที่ 60 ไม่ว่าจะดีแค่ไหน

ตัวอย่างเปรียบเทียบ

ประกันสุขภาพอยู่ได้นานแค่ไหน ขึ้นกับสัญญาหลัก: กรณี A สะสมทรัพย์ 10/20 เริ่มอายุ 35 สุขภาพหลุดตอนอายุ 55 · กรณี B ตลอดชีพ 20 Pay Life สุขภาพอยู่ได้ถึงอายุ 99 · เลือกสัญญาหลักที่คุ้มครองถึงอายุ 85-99 ปี
  • Case A: สัญญาหลักประกันสะสมทรัพย์ 10/20 คุ้มครองถึงครบ 20 ปีเท่านั้น - ประกันสุขภาพหลุดตอนอายุ 55 (ถ้าเริ่มอายุ 35)
  • Case B: สัญญาหลักตลอดชีพ 20 Pay Life คุ้มครองถึงอายุ 99 ปี - ประกันสุขภาพอยู่ได้ตลอดชีวิต

4 ความเสี่ยงเมื่อสัญญาหลักหมดแล้วต้องสมัครใหม่

1. โรคที่เกิดระหว่างทาง ทำใหม่ไม่ได้

เมื่อสัญญาหลักหมด ถ้าอยากมีประกันสุขภาพต่อ ต้องสมัครใหม่จากศูนย์ แต่ถ้ามีโรคที่เกิดระหว่างทาง (เช่น เบาหวาน ความดัน) บริษัทใหม่อาจยกเว้นโรคเหล่านั้นหรือปฏิเสธทำประกันเลย

ผลลัพธ์คือช่องว่างความคุ้มครองตอนที่ต้องการที่สุด ค่ารักษาของโรคเหล่านั้นต้องจ่ายเอง ซึ่งมักเป็นค่าใช้จ่ายต่อเนื่องและสูงมากในวัยสูงอายุ

2. ต้องเริ่มระยะรอคอยใหม่หมด

ประกันสุขภาพใหม่มีระยะรอคอยอีก 30 วันสำหรับโรคทั่วไป และ 120 วันสำหรับบางโรค เช่น ไส้เลื่อน ต้อเนื้อหรือต้อกระจก

การต่อเนื่องด้วยสัญญาหลักยาวทำให้ไม่ต้องเริ่มนับใหม่ คุ้มครองต่อเนื่องจากวันแรกของสัญญาเดิม ไม่มีช่วงที่เสี่ยงเคลมไม่ได้

3. ข้อจำกัดอายุในการสมัครใหม่

ประกันสุขภาพส่วนใหญ่รับสมัครได้ถึงอายุ 75 ปี ถ้าสัญญาหลักหมดหลังอายุ 75 ปี จะสมัครประกันสุขภาพใหม่ไม่ได้อีกเลย

4. เบี้ยแพงขึ้นตามอายุ

ยิ่งสมัครตอนอายุมาก เบี้ยยิ่งแพง และสุขภาพอาจมีโรคที่ทำให้ถูกยกเว้นหรือปฏิเสธ ยิ่งเริ่มเร็ว ยิ่งได้เปรียบ

วิธีวางแผนให้ถูกต้อง

กฎสำคัญ: เลือกสัญญาหลักที่คุ้มครองถึงอายุ 85-99 ปี เช่น ตลอดชีพ 20 Pay Life หรือ Unit Linked Issara Plus เพื่อให้สัญญาเพิ่มเติมสุขภาพอยู่ได้ตลอดชีวิต ไม่มีช่วงว่าง
คำถามที่พบบ่อย

แนบได้ แต่ไม่แนะนำ เพราะสะสมทรัพย์คุ้มครองแค่ 10-25 ปี สุขภาพจะหลุดตามสัญญาหลัก ตัวอย่าง เริ่มอายุ 35 ทำสะสมทรัพย์ 10/20 สุขภาพจบที่อายุ 55 ซึ่งยังต้องการประกันสุขภาพอีก 30+ ปี แนะนำใช้ตลอดชีพหรือ Unit Linked เป็นสัญญาหลักแทน

แก้ได้ (1) ซื้อกรมธรรม์ใหม่ที่มีสัญญาหลักคุ้มครองยาว แล้วแนบสุขภาพใหม่ (แต่ต้องผ่านระยะรอคอย) (2) รักษาของเก่าต่อและซื้อใหม่เพิ่ม (มีประกัน 2 ฉบับ) (3) ถ้ายังเริ่มสัญญาไม่นาน อาจปรึกษาเรื่องการปรับ

ไม่เลย ตลอดชีพเบี้ยถูกกว่าสะสมทรัพย์ 5-10 เท่าที่ทุนเท่ากัน เพราะตลอดชีพเน้นคุ้มครอง ไม่ใช่ออม ดังนั้นถ้าเป้าหมายคือมีสัญญาหลักยาวๆ เพื่อแนบสุขภาพ ควรเลือกตลอดชีพจะคุ้มค่ามากที่สุด เบี้ยน้อย คุ้มครองยาว

เหมาะมาก Unit Linked (เช่น Issara Plus) คุ้มครองถึงอายุ 99 ปี ข้อดีคือยืดหยุ่นกว่าตลอดชีพ สามารถปรับทุน/เบี้ยได้

อาทิตย์ สกุลเสาวภาคย์กุล
เกี่ยวกับผู้เขียน
อาทิตย์ สกุลเสาวภาคย์กุล CFP® FChFP MDRT Life Member
ตัวแทนประกันชีวิต และที่ปรึกษาทางการเงิน iAgencyAIA
สอบถาม / รับข้อเสนอพิเศษ
ประเมินเบี้ย และ ออกแบบแผนของคุณ
ทัก LINE @iAgencyAIA

แท็ก

พร้อมเริ่มต้นวางแผนประกันชีวิต?

ปรึกษาเพื่อเลือกแผนที่เหมาะกับคุณ